


Seguro do WR-V: preço, coberturas e dicas 2026
Atualizado em 28/09/2026 · Tempo de leitura: aproximadamente 18 minutos
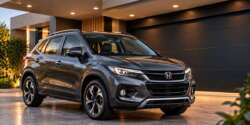
O seguro do Honda WR-V não tem preço único em 2026. A cotação depende da versão e do ano do SUV, perfil do condutor, CEP, utilização, valor do veículo, coberturas, franquia e critérios de cada seguradora. Com o retorno do WR-V zero quilômetro ao mercado brasileiro, é importante diferenciar o novo WR-V 2026 dos exemplares usados da geração anterior.
O Honda WR-V voltou ao mercado brasileiro em uma nova geração e ampliou as opções para quem procura um SUV compacto.
O modelo 2026 é comercializado nas versões EX e EXL. Ambas utilizam motor 1.5 DI i-VTEC Flex de 126 cv e transmissão automática CVT. Entre os destaques também estão seis airbags, Honda SENSING e porta-malas de 458 litros.
Na hora de proteger o veículo, porém, surge uma dúvida importante:
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

quanto custa o seguro do WR-V em 2026?
Não existe uma resposta única.
O valor muda conforme motorista, endereço, versão, utilização, coberturas e seguradora.
Por isso, este guia da Smartia explica como funciona o seguro WR-V, quais fatores podem interferir no preço, como escolher a franquia e o que comparar antes de contratar.
Índice de conteúdo
- Quanto custa o seguro do WR-V em 2026?
- Existe um preço médio?
- Preço por versão
- Novo WR-V 2026
- O que influencia a cotação?
- Perfil do condutor
- Região e CEP
- Valor FIPE
- Categoria tarifária
- Roubo e furto
- Coberturas essenciais
- Cobertura para terceiros
- Assistência 24 horas
- Carro reserva
- Franquia
- Indenização integral
- WR-V zero quilômetro
- WR-V usado
- Como economizar
- Comparativo por seguradora
- Simulação passo a passo
- FAQ
- Conclusão

Quanto custa o seguro do WR-V em 2026?
O preço do seguro não é determinado apenas pelo valor do automóvel.
A seguradora realiza uma avaliação do risco antes de apresentar a proposta.
Entre as informações que podem ser consideradas estão:
- ano e versão do WR-V;
- valor do automóvel;
- CEP;
- principal condutor;
- utilização do veículo;
- características do risco;
- coberturas;
- limites de indenização;
- franquia;
- assistência;
- carro reserva;
- critérios da seguradora.
Isso explica por que dois proprietários de WR-V podem receber preços bastante diferentes.
Mesmo que ambos tenham comprado a versão EXL 2026, diferenças no perfil e no endereço podem alterar a cotação.
Qual é o preço médio do seguro WR-V?
Uma média só é realmente útil quando sabemos como ela foi calculada.
Por exemplo, dizer simplesmente:

“o seguro do WR-V custa R$ 2.500”
não permite saber se esse preço se refere a:
WR-V 2018;
WR-V EX 2026;
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

WR-V EXL 2026;
motorista de 25 anos;
motorista de 50 anos;
São Paulo;
Cuiabá;
Curitiba;
franquia normal;
franquia reduzida;
cobertura básica;
cobertura mais ampla.
Por isso, cotações antigas não devem ser transformadas em uma suposta média de 2026.
A melhor referência continua sendo uma cotação personalizada.
Quanto custa o seguro por versão do WR-V?
O novo WR-V possui duas versões principais: EX e EXL.
Uma tabela de acompanhamento pode ser estruturada assim:
| Versão | Motor | Câmbio | Preço do seguro |
|---|---|---|---|
| WR-V EX 2026 | 1.5 DI i-VTEC Flex | CVT | Fazer cotação |
| WR-V EXL 2026 | 1.5 DI i-VTEC Flex | CVT | Fazer cotação |
| WR-V geração anterior | Conforme ano | Conforme versão | Fazer cotação |
| WR-V usado | Conforme ano/versão | Conforme versão | Fazer cotação |
Os preços do seguro devem ser preenchidos somente quando houver cotações reais e recentes.
Também é recomendável informar:
idade do condutor;
cidade;
versão;

franquia;
coberturas;
data da cotação.
Assim, o consumidor consegue entender exatamente o que está sendo comparado.
O Honda WR-V voltou a ser vendido zero quilômetro?
Sim.
Esse é um dos pontos mais importantes desta atualização.
O WR-V voltou ao mercado brasileiro em nova geração.
O WR-V 2026 é oferecido nas versões:
EX
e
EXL.
Ambas utilizam motor 1.5 DI i-VTEC Flex de quatro cilindros, com injeção direta e potência de 126 cv.

O câmbio é automático CVT com paddle shifts e a tração é dianteira.
O SUV possui ainda rodas de liga leve de 17 polegadas e porta-malas de 458 litros.
Na segurança, as duas versões possuem seis airbags e Honda SENSING.
Portanto, atualmente existem dois cenários diferentes para quem procura seguro:
novo WR-V 0 km;

e
WR-V usado da geração anterior.
Essa diferença precisa aparecer na cotação.
EX ou EXL: a versão interfere no seguro?
Pode interferir.
Embora EX e EXL compartilhem motor, transmissão e diversos equipamentos, a EXL adiciona itens de acabamento, tecnologia e conveniência.
Entre os diferenciais divulgados para a EXL estão bancos em couro, carregador sem fio, barras longitudinais no teto e myHonda Connect.
A seguradora identifica a versão exata do veículo.
Por isso, não faça a cotação simplesmente informando:
Honda WR-V 2026.
Selecione corretamente EX ou EXL.
O que influencia o preço do seguro WR-V?
O prêmio resulta de uma combinação de fatores.
Perfil do condutor
Informações relacionadas aos condutores podem fazer parte da tarifação.
CEP
A localização relacionada ao risco também pode ser considerada.
Ano e versão
Um WR-V 2018 possui características diferentes de um WR-V EXL 2026.
Valor do automóvel
O valor segurado é outro elemento relevante.
Utilização
O veículo pode ter uso particular ou outra utilização que precise ser declarada.
Coberturas
O conjunto de riscos transferidos para a seguradora altera o produto contratado.
Franquia
O valor da participação do segurado pode interferir no prêmio.
Motorista jovem sempre paga mais?
Não é adequado transformar idade isoladamente em uma regra absoluta.
A data de nascimento do condutor pode fazer parte das informações usadas na precificação, mas o preço final depende do conjunto do risco e dos critérios da seguradora.
Um motorista mais jovem não deve presumir que receberá necessariamente a proposta mais cara do mercado.
A maneira correta de descobrir é cotar.
Mulher sempre paga menos no seguro?
Não.
Essa afirmação não deve ser apresentada como regra.
O sexo do condutor pode integrar os dados utilizados para precificação em determinados produtos, assim como data de nascimento e outras informações.
Mas isso não significa que toda mulher pagará menos que todo homem.
A cotação considera diferentes variáveis simultaneamente.
Portanto, não contrate o seguro em nome de outra pessoa apenas para tentar reduzir o preço.
O principal condutor e as demais informações solicitadas precisam corresponder à realidade.
Condutor adicional aumenta o seguro?
Pode alterar a cotação.
Se outras pessoas utilizam regularmente o veículo e a seguradora solicitar essa informação, elas devem ser declaradas conforme as regras do questionário.
A inclusão de outro condutor não significa automaticamente aumento do preço.
O resultado dependerá da avaliação realizada pela seguradora.
O mais importante é preencher corretamente as informações.
O CEP influencia no seguro WR-V?
Pode influenciar.
A localização é uma das informações que podem constar da análise de risco.
Isso significa que um WR-V EX 2026 segurado em uma cidade pode receber preço diferente de outro veículo idêntico em outra região.
Não existe, porém, uma regra universal afirmando que determinada cidade ou estado sempre terá seguro mais barato.
Também não informe o endereço de outra pessoa apenas para tentar reduzir a cotação.
Ter garagem deixa o seguro mais barato?
A existência e o local de estacionamento podem fazer parte do questionário de determinadas seguradoras.
Porém, não existe um desconto universal garantido simplesmente porque o automóvel permanece em garagem.
Se a seguradora perguntar onde o veículo pernoita ou fica estacionado durante o trabalho, informe a situação verdadeira.
Como funciona a classe de bônus?
O bônus é um critério utilizado pelas seguradoras que pode proporcionar redução no prêmio conforme as regras aplicáveis ao produto e ao histórico considerado.
Na renovação, informe corretamente os dados da apólice anterior para que a seguradora verifique a classe disponível.
Não é adequado afirmar que cada classe corresponde necessariamente ao mesmo percentual de desconto em todas as seguradoras.
As condições podem variar.
A Tabela FIPE define o preço do seguro?
Não.
Essa é uma confusão comum.
A FIPE apresenta referências de preços médios de veículos.
Já o prêmio do seguro é calculado pela seguradora.
Portanto:
valor FIPE ≠ preço do seguro.
Um WR-V com valor de mercado maior não terá necessariamente um seguro aumentado na mesma proporção.
Seguro WR-V paga 100% da FIPE?
Não obrigatoriamente.
Uma modalidade comum é o Valor de Mercado Referenciado (VMR).
Nesse formato, a apólice estabelece uma tabela de referência e um fator de ajuste.
Exemplo ilustrativo:
Valor do veículo na tabela na data do sinistro: R$ 145.000
Fator de ajuste contratado: 100%
Referência: R$ 145.000.
Se o fator contratado fosse 105%, a referência seria:
R$ 152.250.
Também existe a modalidade Valor Determinado (VD).
Nesse caso, uma quantia fixa é estipulada pelas partes no momento da contratação.
Por isso, leia a proposta e a apólice.
O que é categoria tarifária?
Categoria tarifária é uma informação técnica relacionada à classificação do veículo no seguro.
Entre as informações complementares que podem constar em seguros de automóvel estão:
identificação do veículo;
ano/modelo;
código do modelo;
categoria tarifária;
CEP;
município e UF do risco;
tabela de referência;
fator de ajuste;
classe de bônus;
franquia;
modalidade de indenização.
Para o consumidor, o ponto essencial é verificar se os dados da apólice correspondem ao seu WR-V.
Qual é o índice de roubo do WR-V?
Não existe um único número que possa ser chamado de índice nacional de roubo do WR-V em 2026 sem contextualização.
Uma estatística confiável precisa informar:
fonte;
período;
localidade;
quantidade de veículos expostos;
metodologia.
Não é correto utilizar um levantamento antigo ou de determinada região e apresentá-lo como se representasse todo o Brasil em 2026.
Também não se deve afirmar que o WR-V é “muito roubado” ou “pouco roubado” sem uma base atual e comparável.
Roubo e furto são apenas parte da avaliação feita pela seguradora.
Quais coberturas contratar no WR-V?
As coberturas variam conforme seguradora e produto.
Uma opção conhecida é a cobertura compreensiva.
Dependendo das condições contratuais, ela pode contemplar riscos como:
colisão;
roubo;
furto;
incêndio;
determinados eventos naturais;
outros danos previstos.
Não presuma que toda cobertura compreensiva é idêntica.
Leia as condições.
Seguro contra roubo e furto
Existem produtos com proteção mais específica para determinados riscos.
Uma cobertura voltada a roubo e furto pode custar menos que uma proteção mais ampla em algumas situações.
Porém, ela não deve ser confundida com cobertura para colisão.
Se uma batida não estiver entre os riscos contratados, o reparo do próprio WR-V poderá não estar protegido.
Como funciona a cobertura de colisão?
Quando contratada, a cobertura de casco pode responder pelos danos ao próprio automóvel nas situações previstas.
Nos danos parciais, pode existir franquia.
Exemplo meramente ilustrativo:
Reparo coberto: R$ 12.000
Franquia: R$ 3.500
Em uma estrutura convencional, o segurado participa com R$ 3.500 e a seguradora responde pela parcela indenizável restante.
Esses números não representam o custo real de reparo ou franquia do WR-V.
Cobertura para terceiros é importante?
Ela merece atenção especial.
Um acidente pode gerar prejuízo muito superior ao valor de um pequeno reparo no próprio WR-V.
A cobertura de responsabilidade civil pode contemplar, conforme o produto:
danos materiais;
danos corporais;
outras responsabilidades previstas.
Observe o Limite Máximo de Indenização.
Exemplo:
uma cobertura de R$ 50 mil para danos materiais oferece proteção diferente de outra com limite de R$ 200 mil.
Não compare apenas o prêmio.
Compare também os limites.
Como funciona a assistência 24 horas?
A assistência pode disponibilizar serviços como:
guincho;
chaveiro;
socorro em pane;
troca de pneu;
transporte;
outros atendimentos.
Mas os pacotes não são necessariamente iguais.
Uma das diferenças mais importantes é a quilometragem do guincho.
Quem utiliza o WR-V principalmente na cidade pode ter necessidades diferentes de quem faz viagens frequentes.
Vale a pena contratar carro reserva?
Depende da rotina.
O carro reserva pode ser oferecido por determinado número de dias e sujeito às condições da proposta e da locadora.
Pergunte:
dependo do WR-V para trabalhar?
há outro carro na família?
consigo ficar vários dias sem automóvel?
Se você depende diariamente do veículo, o carro reserva pode ter maior importância.
Como funciona a franquia do seguro WR-V?
Franquia é a participação do segurado em determinados prejuízos.
Ela é frequentemente aplicada em indenizações parciais.
Exemplo:
Reparo coberto: R$ 10.000
Franquia prevista: R$ 3.000
Em uma estrutura convencional, o segurado assume R$ 3.000 e a seguradora responde pela parcela indenizável restante.
Se o prejuízo não superar a franquia, pode não haver indenização naquela cobertura.
Confira sempre a apólice.
Franquia normal ou reduzida?
As opções variam entre seguradoras.
Uma franquia menor pode resultar em prêmio maior.
Já uma franquia maior pode reduzir o preço do seguro, mas exige que o segurado assuma uma participação maior em eventual dano parcial.
Antes de escolher, compare:
quanto economizo no prêmio?
e
quanto precisarei desembolsar se ocorrer um sinistro?
O seguro mais barato nem sempre representa a melhor relação entre custo e proteção.
Perda total acontece sempre aos 75%?
Não.
A regulamentação atual não determina 75% como percentual obrigatório para todos os produtos.
As condições contratuais devem estabelecer o critério para caracterização do direito à indenização integral.
Uma seguradora pode, por exemplo, oferecer determinado percentual enquanto outro produto utiliza percentual diferente.
Portanto, confira o contrato.
Pode existir franquia na indenização integral?
Sim, dependendo do produto contratado.
A regulamentação permite seguros com ou sem possibilidade de aplicação de franquia ao valor pago em caso de indenização integral.
Por isso, não considere automaticamente verdadeira a frase:
“perda total nunca tem franquia”.
Leia as condições da apólice.
O que observar no seguro do WR-V 0 km?
O novo WR-V 2026 possui garantia total de fábrica de seis anos.
Por isso, quem compra o veículo zero quilômetro deve prestar atenção à rede de reparação prevista no seguro.
A apólice pode trabalhar com:
livre escolha de oficina;
rede referenciada;
ou combinação das duas modalidades.
A SUSEP orienta o consumidor a considerar a garantia do fabricante, já que um reparo fora da rede autorizada pode, dependendo das condições aplicáveis, afetá-la.
Outro ponto importante é o valor de novo.
Confira por quantos dias essa condição é oferecida e como será calculada a indenização integral.
WR-V usado consegue seguro?
Pode conseguir, sujeito à análise de aceitação.
A volta do WR-V criou uma situação interessante no mercado brasileiro.
Agora existem:
WR-V usados da geração anterior;
e
novo WR-V 2026 zero quilômetro.
Esses veículos não devem ser tratados como se fossem iguais.
Ano, versão, valor, reparabilidade, perfil do motorista e localização podem interferir na análise.
Seguro do WR-V usado é mais barato?
Não necessariamente.
Um automóvel usado pode valer menos, mas o preço do seguro não depende somente do valor do veículo.
Também podem influenciar:
custo de reparação;
disponibilidade de peças;
perfil;
CEP;
coberturas;
franquia;
experiência de sinistros considerada pela seguradora.
Portanto:
carro usado mais barato não significa automaticamente seguro mais barato.
Como economizar no seguro WR-V?
Compare seguradoras
A mesma pessoa pode receber valores diferentes entre empresas.
Compare as mesmas coberturas
Não coloque lado a lado uma proposta completa e outra muito mais limitada sem considerar essa diferença.
Teste opções de franquia
Veja como a mudança interfere no prêmio.
Analise o carro reserva
Contrate de acordo com sua rotina.
Confira a assistência
Escolha limites adequados ao tipo de uso.
Avalie a cobertura para terceiros
Evite reduzir demais o limite apenas para economizar.
Informe o perfil corretamente
Não altere endereço, utilização ou principal condutor para tentar baixar o preço.
Comparativo de seguro por seguradora
Em vez de procurar simplesmente “a seguradora mais barata”, compare propostas equivalentes:
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Cobertura de casco | Conferir | Conferir | Conferir |
| Roubo e furto | Conferir | Conferir | Conferir |
| Colisão | Conferir | Conferir | Conferir |
| Terceiros | R$ ___ | R$ ___ | R$ ___ |
| Assistência 24h | Conferir | Conferir | Conferir |
| Guincho | ___ km | ___ km | ___ km |
| Carro reserva | ___ dias | ___ dias | ___ dias |
| Franquia | R$ ___ | R$ ___ | R$ ___ |
| Indenização | Conferir | Conferir | Conferir |
| Prêmio anual | R$ ___ | R$ ___ | R$ ___ |
Preencha os campos com cotações reais.
Assim, você consegue saber se uma diferença de preço representa economia verdadeira ou simplesmente redução da proteção.
Como fazer uma cotação do WR-V passo a passo?
1. Identifique o automóvel
Informe ano e versão corretamente.
No WR-V 2026, selecione EX ou EXL.
2. Informe se é zero quilômetro ou usado
Não confunda a nova geração com o WR-V anterior.
3. Preencha o perfil
Informe corretamente os dados solicitados.
4. Declare o principal condutor
Não escolha outra pessoa apenas para tentar reduzir o prêmio.
5. Informe o CEP
Utilize os dados reais.
6. Declare a utilização
Informe corretamente como o automóvel é utilizado.
7. Escolha as coberturas
Compare casco, roubo, furto, colisão e terceiros.
8. Defina os limites
Observe principalmente a responsabilidade civil.
9. Compare franquias
Analise o prêmio e quanto você assumirá no sinistro.
10. Confira a assistência
Veja serviços e limite de guincho.
11. Analise o carro reserva
Confira número de dias e categoria.
12. Verifique a indenização
Leia tabela de referência, fator de ajuste ou Valor Determinado.
13. Compare seguradoras
Utilize propostas equivalentes.
Checklist para contratar o seguro WR-V
Antes de fechar a apólice, confira:
✓ WR-V EX ou EXL
✓ ano/modelo
✓ principal condutor
✓ CEP correto
✓ utilização do veículo
✓ cobertura compreensiva
✓ roubo e furto
✓ colisão
✓ danos a terceiros
✓ limites de indenização
✓ assistência 24 horas
✓ quilometragem de guincho
✓ carro reserva
✓ franquia
✓ tabela de referência
✓ fator de ajuste
✓ valor de novo
✓ critério de indenização integral
✓ rede de oficinas
✓ compatibilidade com a garantia de fábrica
✓ exclusões contratuais
Seguro do WR-V vale a pena?
Para responder, considere quanto risco você conseguiria assumir sem seguro.
Pergunte:
Se meu WR-V for roubado, consigo substituí-lo?
Consigo pagar um reparo de grande valor?
Consigo indenizar outro motorista se causar um acidente?
Dependo do veículo diariamente?
Viajo frequentemente?
Preciso de carro reserva?
Quero assistência em viagens?
A resposta ajuda a definir quais coberturas fazem sentido.
O objetivo não precisa ser contratar todas as opções disponíveis.
O mais importante é proteger os riscos que poderiam causar maior impacto financeiro.
Perguntas frequentes sobre seguro WR-V
Quanto custa o seguro do WR-V em 2026?
Não existe preço único. A cotação depende do ano, versão, perfil, CEP, utilização, coberturas, franquia e seguradora.
Existe WR-V zero quilômetro em 2026?
Sim. O Honda WR-V voltou ao mercado brasileiro em nova geração.
Quais são as versões do WR-V 2026?
EX e EXL.
Qual é o motor do WR-V 2026?
As duas versões utilizam motor 1.5 DI i-VTEC Flex de 126 cv.
O WR-V 2026 é automático?
Sim. As versões EX e EXL utilizam transmissão automática CVT com paddle shifts.
O WR-V 2026 tem Honda SENSING?
Sim. O pacote de tecnologias de segurança e assistência ao condutor é oferecido nas duas versões.
O WR-V tem cinco ou sete lugares?
O WR-V 2026 é um SUV de cinco lugares. Não deve ser classificado como veículo de sete lugares.
Qual é o tamanho do porta-malas?
A Honda informa capacidade de 458 litros com os bancos em posição normal.
A FIPE determina o preço do seguro?
Não. A tabela pode ser utilizada como referência de valor do automóvel, mas não determina o prêmio.
O seguro paga sempre 100% da FIPE?
Não. É necessário verificar a modalidade de contratação, a tabela indicada e o fator de ajuste.
Seguro WR-V cobre roubo e furto?
Se esses riscos estiverem entre as coberturas contratadas, conforme as condições da apólice.
Cobre colisão?
Quando a cobertura correspondente estiver contratada.
Tem cobertura para terceiros?
Pode ter. Confira os limites da proposta.
Tem assistência 24 horas?
Pode ter. Serviços e limites variam entre produtos.
Perda total é sempre 75%?
Não. O percentual utilizado para caracterizar o direito à indenização integral deve constar nas condições contratuais.
WR-V usado consegue seguro?
Pode conseguir, sujeito à análise de aceitação da seguradora.
Qual seguradora é mais barata para o WR-V?
Não existe uma empresa universalmente mais barata. Compare propostas para o mesmo perfil e com coberturas equivalentes.
Conclusão: como contratar o seguro do WR-V em 2026?
O retorno do Honda WR-V ao mercado brasileiro torna esta atualização especialmente importante.
O consumidor agora pode estar pesquisando seguro para dois grupos bastante diferentes de veículos:
o novo WR-V 2026 zero quilômetro;
ou
um WR-V usado da geração anterior.
No modelo novo, existem duas versões — EX e EXL — equipadas com motor 1.5 DI i-VTEC Flex de 126 cv e transmissão CVT.
O WR-V 2026 também possui seis airbags, Honda SENSING e garantia total de fábrica de seis anos.
Essas características tornam importante analisar não apenas o preço da apólice, mas também as condições relacionadas à rede de reparação, especialmente enquanto o veículo estiver coberto pela garantia da fabricante.
Para o WR-V usado, ano, versão, valor de mercado e política de aceitação ganham maior peso na comparação.
Em ambos os casos, evite utilizar uma cotação antiga como previsão de preço atual.
Também não escolha o seguro somente pelo menor prêmio.
Uma proposta mais barata pode apresentar:
franquia maior;
limite menor para terceiros;
assistência reduzida;
menos dias de carro reserva;
coberturas diferentes.
Compare as condições lado a lado.
Observe ainda como funciona a indenização, qual tabela é utilizada, o fator de ajuste, o critério de indenização integral e as exclusões.
Na Smartia, faça uma cotação do seguro WR-V e compare propostas de acordo com o seu perfil.
Essa é a maneira mais adequada de descobrir quanto custa proteger o seu Honda WR-V em 2026 sem abrir mão das coberturas importantes para sua rotina.
Faça uma cotação do seguro WR-V e compare preço, franquia, cobertura para terceiros, assistência 24 horas e carro reserva.
Atualização editorial: 28 de setembro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878
Nenhum comentário