


Seguro do HB20: preço, coberturas e dicas 2026
Atualizado em 01/10/2026 · Tempo de leitura: aproximadamente 18 minutos
O seguro do HB20 não possui um preço único em 2026. O valor depende da versão, ano, perfil do condutor, CEP, utilização, coberturas, franquia e seguradora. Como o Hyundai HB20 continua à venda 0 km e também possui ampla oferta de usados, a cotação precisa considerar exatamente qual veículo será segurado.
O Hyundai HB20 continua sendo um dos hatches mais conhecidos do mercado brasileiro e, diferentemente de modelos que já saíram de linha, permanece disponível como veículo zero quilômetro em 2026.
Isso significa que quem procura seguro HB20 pode estar protegendo desde um exemplar usado das primeiras gerações até um HB20 2026/2027 recém-saído da concessionária.
Essa diferença importa bastante na cotação.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

A linha atual possui quatro configurações principais: Comfort 1.0 manual, Limited 1.0 manual, Limited 1.0 TGDI automático e Platinum 1.0 TGDI automático.
As versões aspiradas utilizam motor 1.0, enquanto Limited TGDI e Platinum utilizam motor 1.0 turbo e transmissão automática. A Hyundai também informa atualmente itens como seis airbags e sistema conectado Bluelink em sua gama.
Porém, saber o preço do carro não permite descobrir automaticamente quanto custará seu seguro.
Neste guia você vai entender quanto custa o seguro do HB20 em 2026, quais fatores influenciam a cotação, quais coberturas analisar, como escolher a franquia e como comparar seguradoras sem olhar apenas para o menor preço.
Índice
- Quanto custa o seguro do HB20 em 2026?
- Existe preço médio do seguro HB20?
- Preço por versão
- HB20 0 km e usado
- O que influencia a cotação?
- Perfil do condutor
- Região e CEP
- FIPE e valor do veículo
- Categoria tarifária
- Roubo e furto
- Coberturas essenciais
- Coberturas opcionais
- Seguro para terceiros
- Assistência 24 horas
- Carro reserva
- Como funciona a franquia
- Indenização integral
- Seguro do HB20 0 km
- Seguro do HB20 usado
- Como economizar
- Comparativo por seguradora
- Simulação passo a passo
- FAQ

Quanto custa o seguro do HB20 em 2026?
Não existe uma tabela oficial determinando quanto todos os proprietários de HB20 devem pagar.
O preço cobrado pela seguradora é chamado de prêmio.
Para defini-lo, a empresa avalia o risco apresentado e as características da proteção escolhida.
Entre os fatores que podem interferir estão:
- ano e versão do HB20;
- valor do automóvel;
- perfil informado na proposta;
- CEP;
- utilização do veículo;
- principal condutor;
- local de circulação e pernoite;
- coberturas;
- limites para terceiros;
- franquia;
- assistência 24 horas;
- carro reserva;
- critérios comerciais e de aceitação da seguradora.
Consequentemente, dois proprietários de HB20 iguais podem receber propostas diferentes.
É por isso que uma cotação personalizada é mais útil do que simplesmente procurar uma média nacional.
Qual é o preço médio do seguro do HB20?
O conteúdo antigo apresentava diversos valores.

Entre eles:
| Ano | Média histórica publicada |
|---|---|
| HB20 2021 | R$ 1.977,90 |
| HB20 2020 | R$ 1.811,88 |
| HB20 2019 | R$ 1.770,16 |
| HB20 2018 | R$ 1.628,34 |
| HB20 2017 | R$ 1.569,39 |
| HB20 2016 | R$ 1.162,27 |
| HB20 2015 | R$ 1.442,60 |
| HB20 2014 | R$ 1.454,21 |
| HB20 2013 | R$ 1.705,83 |
| HB20 2012 | R$ 1.474,57 |
Esses valores não representam o preço médio do seguro HB20 em 2026.
Eles foram obtidos em simulações antigas com motoristas de várias regiões e perfis.
A própria publicação original informa que a pesquisa foi realizada em julho de 2020.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Desde então, mudaram:
valores dos veículos;
custos de reparação;
peças;
mão de obra;
versões disponíveis;
produtos das seguradoras;
critérios de precificação.
Portanto, esses números podem ser mantidos apenas como registro histórico.
Por que não existe um preço médio universal?
Imagine que alguém informe:
“O seguro HB20 custa R$ 2.800 por ano.”
Esse número, sozinho, diz muito pouco.
Para avaliá-lo seria necessário saber:
Qual HB20?
Comfort ou Platinum?
Aspirado ou turbo?
Novo ou usado?
Qual cidade?
Qual CEP?

Qual motorista?
Qual utilização?
Qual franquia?
Qual limite para terceiros?
Tem carro reserva?
Quantos quilômetros de guincho?
Qual seguradora?
Quando a cotação foi realizada?
Sem essas informações, comparar apenas o prêmio pode gerar uma conclusão errada.
Quanto custa o seguro por versão do HB20?
A linha atual permite perceber por que a versão precisa ser informada corretamente.
| HB20 | Motorização | Câmbio | Seguro |
|---|---|---|---|
| Comfort | 1.0 | Manual | Cotação individual |
| Limited | 1.0 | Manual | Cotação individual |
| Limited TGDI | 1.0 turbo | Automático | Cotação individual |
| Platinum | 1.0 turbo | Automático | Cotação individual |
| HB20 de anos anteriores | Varia | Varia | Cotação individual |
Não é adequado afirmar que a versão mais cara sempre terá o seguro mais caro.
O valor do veículo é apenas uma das variáveis.

Existe HB20 zero quilômetro em 2026?
Sim.
O HB20 continua sendo comercializado pela Hyundai no Brasil.
A linha 2026 foi reorganizada e ficou com quatro versões no hatch: Comfort, Limited, Limited TGDI e Platinum.
As duas primeiras utilizam motor 1.0 aspirado e transmissão manual de cinco marchas. As versões TGDI utilizam motor 1.0 turbo de até 120 cv e transmissão automática de seis marchas.
A linha atual também ganhou equipamentos e conectividade, incluindo o Bluelink.

Portanto, neste artigo é correto abordar tanto:
seguro HB20 0 km;
quanto:
seguro HB20 usado.
HB20 Comfort, Limited ou Platinum: qual tem seguro mais barato?
Não existe uma resposta universal.
A versão influencia características importantes do risco, mas não trabalha sozinha.
O Limited TGDI e o Platinum, por exemplo, possuem motorização turbo e transmissão automática, enquanto as configurações aspiradas possuem conjunto mecânico diferente.
Além disso, o valor do veículo varia entre versões.
Ainda assim, perfil, localização, franquia, coberturas e política da seguradora podem fazer com que os resultados mudem.
A comparação correta deve ser feita com cotações reais.
O que influencia o preço do seguro HB20?
A precificação combina diferentes informações.
Veículo
Ano, versão, motorização e valor podem interferir.
Perfil
Informações solicitadas sobre o condutor podem fazer parte da avaliação.
Localização
O CEP e a região de circulação podem influenciar o risco.
Utilização
Um automóvel utilizado de determinada forma pode apresentar exposição diferente de outro.
Coberturas
A proteção escolhida altera o risco assumido pela seguradora.
Franquia
Diferentes opções podem modificar o prêmio.
Seguradora
Empresas diferentes podem avaliar o mesmo risco de maneiras diferentes.
Qual perfil consegue melhor cotação?
Não existe um perfil que sempre consiga o menor preço.
As próprias cotações antigas deste conteúdo demonstravam isso.
Motoristas de diferentes idades, gêneros e localidades recebiam preços bastante diferentes para veículos do mesmo ano.
O que não deve ser feito é transformar essas cotações em regras como:
“mulher sempre paga menos”;
“homem sempre paga mais”;
“motorista jovem sempre terá o seguro mais caro”.
O resultado depende do conjunto das informações e dos critérios utilizados pela seguradora.
Posso colocar o seguro no nome de outra pessoa para pagar menos?
A proposta deve refletir corretamente o risco.
Se a seguradora perguntar quem é o principal condutor, informe quem efetivamente utiliza o automóvel nessa condição.
O mesmo cuidado vale para:
CEP;
utilização;
garagem;
condutores;
demais perguntas do questionário.
Informações incorretas podem gerar problemas justamente quando o segurado precisar utilizar a cobertura.
O CEP influencia no seguro do HB20?
Pode influenciar.
Um HB20 Platinum em uma cidade pode receber preço diferente de um veículo idêntico em outra região.
Até dentro da mesma cidade pode haver diferenças conforme as informações consideradas pela seguradora.
Por isso, utilize o endereço correto na simulação.
Ter garagem deixa o seguro mais barato?
Pode influenciar quando essa informação fizer parte da avaliação da seguradora.
Mas não existe desconto universal.
Se houver pergunta sobre onde o HB20 permanece durante a noite ou no período de trabalho, informe a situação real.
Qual é a relação entre FIPE e seguro HB20?
É importante separar duas coisas.
A FIPE é uma referência para o preço médio do veículo.
O prêmio é o preço do seguro.
Portanto, consultar a FIPE não informa quanto você pagará pela apólice.
Ela pode, entretanto, ser utilizada como tabela de referência em determinados seguros na modalidade Valor de Mercado Referenciado.
Para um HB20 seminovo, a tabela FIPE de carros usados também ajuda o consumidor a avaliar o preço do automóvel antes da compra.
O seguro do HB20 paga 100% da FIPE?
Não obrigatoriamente.
No Valor de Mercado Referenciado (VMR), a indenização integral utiliza a tabela de referência indicada no contrato combinada com um fator de ajuste.
Exemplo ilustrativo:
Valor na tabela na data do sinistro: R$ 90.000
Fator contratado: 100%
Referência: R$ 90.000
Com fator de 105%:
R$ 90.000 × 10⁵% = R$ 94.500
Existe ainda a modalidade de Valor Determinado (VD), em que uma quantia fixa é estipulada na contratação.
Por isso, “100% da FIPE” não deve ser tratado como regra automática para qualquer seguro.
O que é categoria tarifária?
Categoria tarifária é uma informação técnica utilizada no mercado de seguros para classificação do risco relacionado ao veículo.
O consumidor não precisa descobrir ou calcular sozinho sua categoria.
O mais importante é verificar se a proposta identifica corretamente:
modelo;
ano;
versão;
demais características do veículo.
Erros na identificação devem ser corrigidos antes da contratação.
Qual é o índice de roubo do HB20 em 2026?
O artigo antigo dizia que o HB20 liderava uma tabela de sinistros e citava 2.152 ocorrências.
Também mencionava mais de 3.800 ocorrências em São Paulo em outro levantamento.
Esses números são antigos e não devem ser apresentados como índice atual do HB20 em 2026.
Para utilizar uma estatística de roubo e furto de forma responsável é necessário informar:
período;
localidade;
fonte;
frota exposta;
metodologia;
tipo de ocorrência.
Também é preciso distinguir número absoluto de ocorrências de uma taxa proporcional à frota.
Portanto, não é correto concluir que o HB20 é “o carro mais roubado do Brasil em 2026” usando dados de 2019.
Roubo e furto continuam sendo riscos relevantes para considerar na contratação, mas devem ser analisados com dados atuais e contextualizados.
Quais coberturas contratar para o HB20?
Isso depende da proteção desejada.
Um seguro de casco pode contemplar diferentes riscos, isolados ou combinados.
Uma cobertura mais ampla pode incluir, conforme o produto:
- colisão;
- roubo;
- furto;
- incêndio;
- determinados eventos naturais;
- outros eventos especificados.
Leia as condições da proposta.
O nome comercial de um plano não é suficiente para saber tudo o que ele cobre.
É possível contratar apenas roubo e furto?
Existem produtos com cobertura mais restrita.
Eles podem atender determinados consumidores, mas é necessário entender quais riscos permanecerão sob responsabilidade do proprietário.
Se colisão não estiver contratada, por exemplo, danos ao próprio HB20 decorrentes de uma batida podem não estar cobertos.
Compare o que está incluído antes de escolher somente pelo preço.
Como funciona a cobertura de colisão?
Quando contratada, ela pode responder por danos ao próprio veículo nas situações previstas na apólice.
Em determinados danos parciais existe franquia.
Exemplo:
Reparo coberto: R$ 10.000
Franquia: R$ 3.000
Em uma estrutura convencional, o segurado participa com R$ 3.000 e a seguradora responde pela parcela indenizável restante.
Os números são apenas ilustrativos.
Confira sua proposta.
Vale a pena contratar seguro para terceiros?
É uma cobertura importante para analisar.
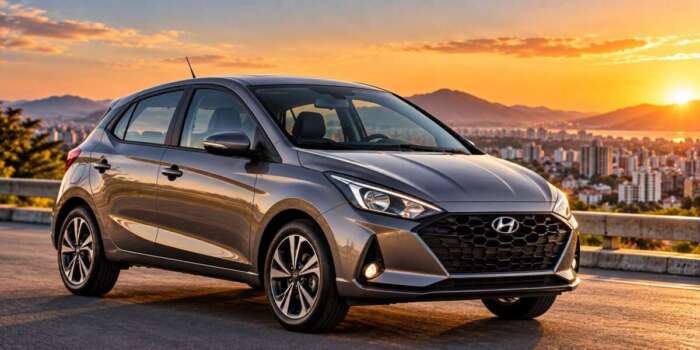
Imagine ter um HB20 de R$ 100 mil e se envolver em um acidente com um veículo de R$ 250 mil.
O valor do seu carro não limita o prejuízo causado a terceiros.
Dependendo do contrato, a responsabilidade civil pode contemplar:
danos materiais;
danos corporais;
outras garantias contratadas.
Observe principalmente os limites.
Quanto contratar para terceiros?
Não existe um limite perfeito para todos.
Compare diferentes alternativas.
| Cobertura | Proposta A | Proposta B |
|---|---|---|
| Danos materiais | R$ 50 mil | R$ 200 mil |
| Danos corporais | R$ 50 mil | R$ 200 mil |
| Franquia do casco | R$ ___ | R$ ___ |
| Prêmio | R$ ___ | R$ ___ |
Uma proposta pode parecer barata porque oferece limites menores.
Por isso, preço sozinho não basta.
Como funciona a assistência 24 horas?
Dependendo do seguro, pode oferecer serviços como:
guincho;
socorro em pane;
chaveiro;
troca de pneu;
assistência elétrica;
transporte;
outros atendimentos.
Observe também a quilometragem disponível para reboque.
Quem utiliza o HB20 para viagens frequentes pode ter necessidades diferentes de quem circula apenas dentro da cidade.
O Bluelink substitui a assistência do seguro?
Não devem ser tratados automaticamente como a mesma coisa.
O HB20 atual conta com serviços conectados Bluelink, com funcionalidades relacionadas a monitoramento, diagnóstico, rastreamento e outros recursos disponibilizados pela Hyundai.
Isso não significa que ele substitua todas as coberturas e assistências previstas em uma apólice.
Compare separadamente os serviços do veículo e os serviços contratados no seguro.
Carro reserva vale a pena?
Depende da utilização.
Considere:
Você trabalha com o carro?
Precisa dele diariamente?
Tem outro veículo?
Consegue utilizar transporte alternativo?
Quanto tempo poderia ficar sem o HB20?
Se o automóvel for indispensável na rotina, carro reserva pode ter maior importância.
Verifique também quantidade de dias e situações que dão direito ao serviço.
Como funciona a franquia do seguro HB20?
A franquia representa uma participação do segurado em determinados prejuízos, conforme previsto na apólice.
Exemplo:
Reparo coberto: R$ 9.000
Franquia: R$ 2.500
Em uma estrutura convencional de dano parcial, o segurado participa com R$ 2.500 e a seguradora responde pela parcela indenizável restante.
Não escolha uma proposta sem olhar esse valor.
Franquia normal ou reduzida?
A franquia reduzida pode diminuir quanto o segurado desembolsará em determinados danos parciais.
Em contrapartida, o prêmio pode aumentar.
Uma franquia maior pode reduzir o prêmio, mas aumenta a participação do segurado em eventual sinistro.
Compare:
economia no prêmio
versus
valor que precisará desembolsar em um dano parcial.
Perda total acontece sempre aos 75%?
Não.
Esse é um dos pontos que mais precisam de cuidado em conteúdos sobre seguro auto.
Não existe atualmente um percentual universal obrigatório de 75% para todos os produtos.
O critério utilizado para caracterizar o direito à indenização integral deve constar das condições contratuais.
Portanto, consulte sua apólice.
Existe franquia na indenização integral?
Pode existir.
A regulamentação permite produtos com ou sem aplicação de franquia sobre a indenização integral, conforme previsto contratualmente.
Isso significa que também não é adequado escrever que “perda total nunca tem franquia”.
Confira as condições do seguro contratado.
Como funciona o seguro para HB20 zero quilômetro?
O HB20 atual pode receber tratamento específico conforme o produto.
Em caso de indenização integral, algumas apólices podem oferecer um período de valor de novo para veículos zero quilômetro.
Esse período não é obrigatoriamente igual em todas as seguradoras.
Podem existir contratos com prazos diferentes.
Ao comprar um HB20 0 km, pergunte:
Por quanto tempo existe valor de novo?
Qual é a modalidade de indenização?
Qual tabela é utilizada depois desse período?
Qual é o fator de ajuste?
Existe franquia na indenização integral?
Essas perguntas ajudam a comparar propostas de maneira mais precisa.
E o seguro para HB20 usado?
Também pode ser contratado, sujeito à análise da seguradora.
No caso de um seminovo ou usado, informe corretamente:
ano;
modelo;
versão;
motorização;
utilização;
principal condutor;
CEP;
demais dados solicitados.
Como o HB20 está no mercado brasileiro desde 2012, existem muitas configurações diferentes.
Um HB20 2013 não deve ser tratado como se tivesse o mesmo risco de um Platinum TGDI atual.
HB20 usado sempre tem seguro mais barato?
Não.
Um veículo mais antigo pode ter valor de mercado menor, mas esse não é o único elemento da precificação.
Também podem entrar na análise fatores relacionados a:
reparação;
peças;
sinistros;
região;
perfil;
utilização;
franquia;
coberturas.
Por isso, não existe uma relação automática entre idade do veículo e prêmio menor.
Como economizar no seguro HB20 sem perder proteção?
A melhor estratégia é comparar.
Faça mais de uma cotação
Seguradoras podem precificar o mesmo risco de maneiras diferentes.
Compare coberturas iguais
Uma proposta mais barata pode simplesmente oferecer menos proteção.
Teste franquias diferentes
Veja quanto a alteração realmente reduz o prêmio.
Avalie o carro reserva
Escolha um período adequado à sua rotina.
Compare assistência 24 horas
Observe principalmente o guincho.
Analise os limites para terceiros
Não reduza excessivamente essa proteção apenas para baixar o preço.
Informe corretamente o perfil
Não mude CEP ou principal condutor para tentar conseguir desconto.
Verifique bônus
Quando aplicável, confira as condições para aproveitamento da classe de bônus.
Qual seguradora é mais barata para HB20?
Não existe uma seguradora universalmente mais barata.
Uma comparação mais útil é esta:
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Casco | Conferir | Conferir | Conferir |
| Roubo e furto | Conferir | Conferir | Conferir |
| Colisão | Conferir | Conferir | Conferir |
| Terceiros | R$ ___ | R$ ___ | R$ ___ |
| Franquia | R$ ___ | R$ ___ | R$ ___ |
| Assistência | Conferir | Conferir | Conferir |
| Guincho | ___ km | ___ km | ___ km |
| Carro reserva | ___ dias | ___ dias | ___ dias |
| Indenização | Conferir | Conferir | Conferir |
| Valor de novo | Conferir | Conferir | Conferir |
| Prêmio | R$ ___ | R$ ___ | R$ ___ |
Preencha com cotações reais.
Assim você compara o que efetivamente receberá pelo preço cobrado.
Como simular o seguro HB20 passo a passo?
1. Identifique a versão
Informe exatamente o HB20 que será segurado.
2. Informe o ano/modelo
Principalmente se for usado.
3. Preencha o perfil
Responda corretamente ao questionário.
4. Informe o principal condutor
Declare a situação real.
5. Informe o CEP
Utilize o endereço correspondente ao risco.
6. Declare a utilização
Informe como o veículo é utilizado.
7. Escolha as coberturas
Analise casco, roubo, furto, colisão e outras opções.
8. Defina terceiros
Compare limites.
9. Escolha a franquia
Analise o impacto no prêmio.
10. Compare assistência
Veja serviços e quilometragem.
11. Analise carro reserva
Escolha conforme sua necessidade.
12. Confira a indenização
Observe VMR, VD, fator de ajuste ou outro critério contratado.
13. Para 0 km, verifique valor de novo
Veja prazo e condições.
14. Compare as propostas
Use coberturas equivalentes.
Checklist antes de contratar
Confira:
✓ versão correta do HB20
✓ ano/modelo
✓ principal condutor
✓ CEP
✓ utilização
✓ cobertura de casco
✓ colisão
✓ roubo e furto
✓ proteção para terceiros
✓ limites
✓ franquia
✓ assistência 24h
✓ quilometragem do guincho
✓ carro reserva
✓ modalidade de indenização
✓ tabela de referência
✓ fator de ajuste
✓ valor de novo para 0 km
✓ critério de indenização integral
✓ eventual franquia na indenização integral
✓ rede de oficinas
✓ exclusões
Vale a pena fazer seguro do HB20?
Essa decisão depende principalmente da sua exposição financeira.
Pergunte:
Se meu HB20 for roubado e não recuperado, consigo substituí-lo?
Consigo arcar com um grande reparo?
E se eu causar um acidente envolvendo outro automóvel?
Dependo do carro para trabalhar?
Preciso de assistência durante viagens?
Tenho recursos para ficar sem o veículo por vários dias?
As respostas ajudam a definir quais coberturas fazem sentido.
O objetivo do seguro não é simplesmente contratar o maior número possível de adicionais.
É transferir riscos capazes de provocar impacto financeiro relevante.
O HB20 2026 é uma opção para quem procura carro novo?
O HB20 continua à venda no Brasil e possui versões aspiradas e turbo.
A linha atual oferece quatro configurações principais no hatch, desde o Comfort 1.0 manual até o Platinum 1.0 TGDI automático.
O modelo também possui seis airbags desde a configuração de entrada e recursos de conectividade na linha atual.
Para quem ainda está comparando categorias antes da compra, conteúdos sobre melhores SUVs para comprar em 2026 e carros de 7 lugares mais baratos podem ajudar a avaliar alternativas.
Isso não significa que o HB20 pertença a essas categorias.
Ele é um hatch compacto.
FAQ sobre seguro HB20
Quanto custa o seguro do HB20 em 2026?
Não existe um preço único. Versão, ano, perfil, CEP, utilização, coberturas, franquia e seguradora influenciam a cotação.
Existe HB20 0 km em 2026?
Sim. O HB20 continua sendo comercializado pela Hyundai no Brasil.
Quais são as versões atuais do HB20?
A linha 2026/2027 apresentada pela Hyundai possui Comfort 1.0 MT, Limited 1.0 MT, Limited 1.0 TGDI AT e Platinum 1.0 TGDI AT.
HB20 turbo tem seguro mais caro?
Não existe regra universal. Versão e valor do veículo são apenas parte da avaliação.
É possível fazer seguro de HB20 usado?
Sim, sujeito aos critérios de aceitação da seguradora.
A FIPE determina o preço do seguro?
Não. A tabela pode ser referência para o valor do automóvel, mas o prêmio é calculado separadamente.
O seguro paga 100% da FIPE?
Não obrigatoriamente. Confira a modalidade, tabela de referência e fator de ajuste.
Seguro HB20 cobre roubo e furto?
Quando esses eventos estiverem contemplados nas coberturas contratadas e forem atendidas as condições da apólice.
Cobre colisão?
Se a cobertura correspondente estiver contratada.
Possui cobertura para terceiros?
Pode possuir. Confira os limites na proposta.
Tem assistência 24 horas?
Pode ter, conforme o produto. Compare serviços e limites.
Tem carro reserva?
Pode estar incluído ou ser oferecido como cobertura/serviço adicional.
HB20 0 km recebe indenização pelo valor de novo?
Pode receber quando essa condição estiver prevista no contrato e o sinistro ocorrer dentro do período estabelecido.
Perda total é sempre 75%?
Não. O critério de indenização integral depende das condições contratuais.
Existe franquia em perda total?
Pode existir se estiver expressamente prevista no produto.
Qual seguradora é mais barata para HB20?
Não existe uma resposta válida para todos. É necessário comparar cotações equivalentes para o perfil e veículo específicos.
Conclusão: como contratar o seguro HB20 em 2026?
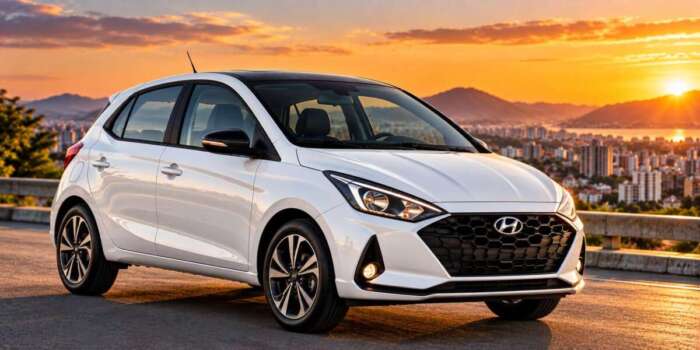
O cenário do Hyundai HB20 é diferente de modelos populares que já deixaram de ser fabricados.
Em 2026, o hatch continua disponível zero quilômetro, ao mesmo tempo em que existe uma grande quantidade de exemplares usados no mercado.
Isso amplia bastante os perfis de quem procura seguro.
É possível estar cotando desde um HB20 das primeiras gerações até um Platinum TGDI 2026/2027.
Por esse motivo, não existe uma média nacional que represente adequadamente todos esses veículos.
Os valores publicados na versão antiga deste artigo foram obtidos em pesquisas realizadas em 2020.
Eles podem servir como registro histórico, mas não devem ser utilizados para responder quanto custa o seguro do HB20 atualmente.
A resposta precisa vir de uma cotação atualizada.
Compare:
coberturas;
franquia;
roubo e furto;
colisão;
proteção para terceiros;
assistência 24 horas;
quilometragem do guincho;
carro reserva;
modalidade de indenização;
fator de ajuste;
valor de novo, quando for HB20 0 km.
Não escolha automaticamente a proposta com o menor prêmio.
Uma diferença aparentemente pequena no preço pode esconder franquia maior, limite inferior para terceiros ou assistência mais restrita.
Por outro lado, também não é necessário contratar adicionais que não atendem à sua rotina.
O objetivo é encontrar equilíbrio entre preço e proteção.
Na Smartia, faça uma cotação do seguro HB20 e compare as opções disponíveis para seu perfil e para a versão do seu veículo.
Assim você descobre quanto custa proteger seu HB20 em 2026 com informações atuais, em vez de depender de tabelas de preços antigas.
Faça uma cotação do seguro HB20 e compare coberturas, franquia, assistência 24 horas, carro reserva e proteção para terceiros.
Atualização editorial: 01 de outubro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878
Nenhum comentário