


Seguro do Argo: preço, coberturas e dicas 2026
Atualizado em 29/09/2026 · Tempo de leitura: aproximadamente 18 minutos
Tabela de preço do seguro auto Fiat Argo
O seguro do Fiat Argo não tem um preço único em 2026. O valor depende da versão e do ano do carro, perfil do condutor, CEP, utilização, coberturas, franquia e critérios da seguradora. Por isso, a melhor forma de descobrir quanto custa proteger um Argo é comparar cotações equivalentes para o seu perfil.
O Fiat Argo continua sendo uma das opções da Fiat para quem procura um hatch compacto, seja zero quilômetro ou usado.
Em 2026, a linha inclui configurações com motor 1.0 e 1.3, além de versões manuais e automáticas. Isso também significa que não existe apenas um perfil de seguro Argo.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

O proprietário de um Argo Drive 1.0 manual pode receber uma cotação bastante diferente de quem possui um Trekking 1.3 automático.
Além da versão, fatores relacionados ao motorista, local de circulação e pernoite, utilização do automóvel, coberturas e franquia podem interferir no preço.
Neste guia, você vai entender quanto custa o seguro do Argo em 2026, o que influencia a cotação, quais coberturas analisar, como escolher a franquia e como comparar seguradoras sem reduzir proteções importantes.
Índice de conteúdo
- Quanto custa o seguro do Argo em 2026?
- Existe um preço médio para o Fiat Argo?
- Seguro por versão do Argo
- Quais são as versões 2026?
- O que influencia o preço?
- Perfil do condutor
- Região e CEP
- Valor FIPE
- Categoria tarifária
- Roubo e furto
- Coberturas essenciais
- Coberturas opcionais
- Proteção para terceiros
- Assistência 24 horas
- Carro reserva
- Franquia
- Indenização integral
- Seguro para Argo 0 km
- Seguro para Argo usado
- Como economizar
- Comparativo por seguradora
- Simulação passo a passo
- FAQ
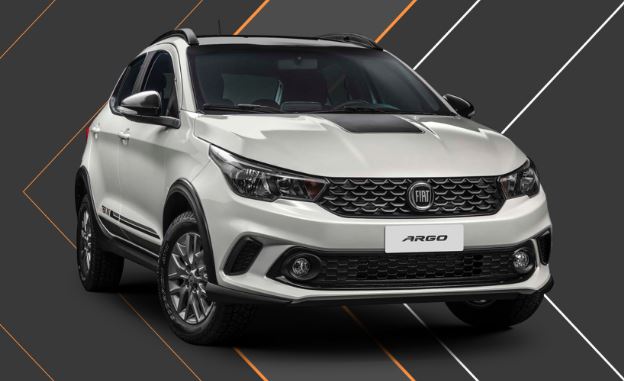
Quanto custa o seguro do Argo em 2026?
Não existe um preço nacional único para o seguro do Fiat Argo.
A seguradora precisa analisar o risco antes de apresentar uma proposta.
Isso significa que duas pessoas com o mesmo Argo podem receber valores diferentes.
Entre os fatores que podem participar dessa avaliação estão:
- versão e ano do veículo;
- valor do automóvel;
- CEP;
- idade e outras características consideradas na tarifação;
- tempo de habilitação;
- principal condutor;
- utilização do veículo;
- local de circulação;
- local de pernoite;
- histórico considerado pela seguradora;
- coberturas;
- limites de indenização;
- franquia;
- assistência 24 horas;
- carro reserva;
- política comercial e critérios da seguradora.
Por isso, um valor encontrado na internet não deve ser considerado automaticamente como previsão para o seu seguro.
Qual é o preço médio do seguro do Fiat Argo?
Uma média só é útil quando acompanhada da metodologia utilizada.
Imagine que determinado levantamento encontre um prêmio médio de R$ 3.000.
Esse número, isoladamente, não responde:

Qual era o ano do Argo?
Qual versão?
Qual era a cidade?
Qual a idade dos motoristas?
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Qual franquia foi utilizada?
Havia cobertura para terceiros?
Qual era o limite?
Tinha carro reserva?
Qual assistência foi contratada?
Quais seguradoras participaram?
Sem essas informações, a média possui pouco valor para uma decisão individual.
Por isso, a Smartia recomenda utilizar cotações recentes e comparáveis.
Quanto custa o seguro por versão do Argo?
Em vez de publicar valores antigos como se representassem o mercado atual, uma comparação atualizada pode ser organizada assim:
| Versão | Característica | Seguro em 2026 |
|---|---|---|
| Argo Drive 1.0 MT | Manual | Fazer cotação |
| Argo Drive 1.3 AT | Automático CVT | Fazer cotação |
| Argo Trekking 1.3 MT | Manual | Fazer cotação |
| Argo Trekking 1.3 AT | Automático CVT | Fazer cotação |
| Argo usado | Conforme ano/versão | Fazer cotação |
A versão exata deve ser informada no momento da simulação.
Quando houver uma tabela de cotações reais, inclua também:
data da cotação;
cidade;
idade do motorista;
versão;
coberturas;
franquia;
seguradora.
Assim, o leitor consegue interpretar os valores corretamente.

Quais são as versões do Fiat Argo 2026?
O Fiat Argo continua sendo comercializado zero quilômetro no Brasil em 2026.
A linha apresentada atualmente pela Fiat inclui:
Argo Drive 1.0 MT;
Argo Drive 1.3 AT;
Argo Trekking 1.3 MT;
Argo Trekking 1.3 AT.
Há também unidades anunciadas simplesmente como Argo 1.0 em canais comerciais da fabricante.
Entre as opções, portanto, existem configurações manuais e automáticas.
No Drive 1.3 automático, por exemplo, a Fiat utiliza transmissão automática CVT.
A versão Trekking 1.3 automática também utiliza CVT e acrescenta uma proposta visual mais aventureira.
Na hora de fazer o seguro, não informe apenas:
“Tenho um Fiat Argo”.

Selecione corretamente o ano e a versão.
A versão do Argo interfere no seguro?
Pode interferir.
Cada configuração possui características e valor de mercado próprios.
A seguradora identifica exatamente qual veículo está sendo protegido.
Por isso, fatores relacionados à versão podem participar da análise de risco e da precificação.

Não significa, porém, que a versão mais cara terá obrigatoriamente o maior prêmio.
O preço resulta da combinação de diferentes variáveis.
O que influencia o preço do seguro Argo?
O preço pago pelo seguro é chamado de prêmio.
Ele não depende somente do valor do veículo.
A seguradora pode utilizar diversas informações para avaliar o risco.
Perfil do condutor
Características do condutor podem fazer parte da tarifação.
CEP
Localidades de circulação, destino frequente e pernoite podem ser consideradas.
Versão e ano
Um Argo 2019 e um Argo 2026 não representam exatamente o mesmo risco.
Utilização
O uso particular pode apresentar características diferentes de outras formas de utilização.
Coberturas
Quanto maior o conjunto de riscos transferidos à seguradora, diferente poderá ser a precificação.
Franquia
Alterar a participação do segurado nos prejuízos pode modificar o prêmio.
Mulher paga menos no seguro do Argo?
Não é correto transformar isso em regra.
Informações do condutor podem integrar modelos de tarifação, mas o preço final resulta da análise conjunta do risco.
Por isso, uma mulher não terá necessariamente uma cotação menor que a de um homem em qualquer seguradora ou situação.
Também não é recomendável contratar o seguro em nome de outra pessoa apenas para tentar pagar menos.
As informações prestadas na proposta devem representar a realidade do risco.
Motorista jovem paga mais?
Também não deve ser tratado como uma regra absoluta.
Data de nascimento e tempo de habilitação podem ser informações utilizadas na tarifação.
Porém, não são as únicas.
Um motorista precisa realizar uma cotação individual para descobrir o preço aplicável ao seu perfil.
O CEP influencia no seguro do Fiat Argo?
Pode influenciar.
A localização é uma informação relevante na análise do risco.
Isso ajuda a explicar por que uma cotação realizada em uma cidade pode apresentar resultado diferente da mesma versão do Argo em outra região.
Também podem existir diferenças dentro da própria cidade.
Por isso, utilize o CEP correto.
Informar endereço diferente apenas para tentar reduzir o preço pode criar problemas na contratação e em eventual análise de sinistro.
Ter garagem reduz o preço?
Pode interferir na análise quando essa informação fizer parte do questionário da seguradora.
Mas não existe um desconto universal garantido para todo veículo que permanece em garagem.
Se houver perguntas sobre local de pernoite ou estacionamento, responda corretamente.
O valor FIPE influencia no seguro do Argo?
Pode ser uma das referências relacionadas ao valor do automóvel, mas é importante entender a diferença:
Tabela FIPE não é tabela de preço do seguro.
A FIPE apresenta preços médios de veículos.
O prêmio do seguro é calculado pela seguradora conforme a análise do risco e o produto contratado.
Portanto, um Argo subir 5% na FIPE não significa que seu seguro automaticamente aumentará 5%.
Para quem está pesquisando um veículo seminovo, consultar a tabela FIPE de carros usados pode ajudar a compreender o valor de mercado antes de iniciar a cotação.
Seguro do Argo paga 100% da FIPE?
Não necessariamente.
Uma das modalidades utilizadas no seguro de automóvel é o Valor de Mercado Referenciado (VMR).
Nesse modelo, a indenização integral é determinada utilizando uma tabela de referência expressamente indicada no contrato e um fator de ajuste.
Exemplo ilustrativo:
Valor na tabela na data do sinistro: R$ 80.000
Fator contratado: 100%
Referência para indenização: R$ 80.000.
Se o fator fosse 105%:
R$ 80.000 × 10⁵% = R$ 84.000.
Também existe o Valor Determinado (VD).
Nesse caso, uma quantia fixa é estabelecida entre as partes no momento da contratação.
Por isso, não basta perguntar:
“O seguro paga FIPE?”
Pergunte qual é a modalidade de indenização e qual fator está previsto na apólice.
O que é categoria tarifária?
A categoria tarifária é uma classificação relacionada ao veículo utilizada no contexto técnico do seguro.
Entre as informações que podem estar relacionadas à identificação e tarifação estão:
modelo;
ano;
categoria tarifária;
região de risco;
utilização;
CEP;
dados do condutor;
modalidade de indenização;
franquia;
classe de bônus.
O consumidor não precisa calcular a categoria.
O mais importante é verificar se a proposta identifica corretamente o seu Fiat Argo.
Qual é o índice de roubo do Fiat Argo?
Não é adequado apresentar um único número antigo como se fosse o atual índice nacional de roubo do Argo em 2026.
Para uma estatística desse tipo ser interpretada corretamente, é necessário saber:
fonte;
período analisado;
localidade;
quantidade de veículos expostos;
quantidade de ocorrências;
metodologia utilizada.
Roubo e furto podem influenciar a experiência de risco das seguradoras, mas não são os únicos fatores considerados.
Além disso, a exposição pode variar significativamente entre cidades e regiões.
Portanto, evite escolher um seguro apenas porque encontrou na internet um ranking antigo dizendo que o Argo ocupa determinada posição entre os carros mais roubados.
Quais coberturas contratar no Fiat Argo?
Isso depende do nível de risco que você deseja transferir para a seguradora.
Uma alternativa conhecida é a cobertura compreensiva.
Dependendo do produto e das condições contratuais, ela pode contemplar eventos como:
colisão;
roubo;
furto;
incêndio;
determinados eventos naturais;
outros riscos previstos.
Não considere que toda cobertura compreensiva disponível no mercado possui exatamente as mesmas condições.
Compare as propostas.
É possível contratar somente roubo e furto?
Existem produtos com coberturas mais específicas.
Para alguns motoristas, uma proteção focada em roubo e furto pode ser uma alternativa a avaliar.
Porém, ela não deve ser confundida com uma cobertura ampla.
Se colisão não estiver contratada, por exemplo, os danos ao próprio Argo decorrentes de uma batida podem não estar cobertos.
O prêmio menor só representa economia se a proteção continuar compatível com o risco que você deseja assumir.
Como funciona a cobertura para colisão?
Quando contratada, a cobertura de casco pode responder por danos ao próprio veículo nas situações previstas.
Nos danos parciais, pode existir franquia.
Exemplo ilustrativo:
Reparo coberto: R$ 9.000
Franquia: R$ 3.000
Em uma estrutura convencional, o segurado participa com R$ 3.000 e a seguradora responde pela parcela indenizável restante.
Os números são apenas exemplos e não representam a franquia real do Fiat Argo.
Vale a pena contratar cobertura para terceiros?
Ela merece atenção na comparação.
Mesmo que o Argo tenha um valor relativamente menor que automóveis de categorias superiores, um acidente pode envolver um veículo muito mais caro.
Imagine causar uma colisão com:
SUV premium;
picape de alto valor;
carro elétrico;
veículo importado.
O prejuízo pode ser elevado.
A cobertura de responsabilidade civil pode contemplar, conforme o produto, danos materiais e corporais causados a terceiros.
O principal é verificar os limites contratados.
Quanto contratar para terceiros?
Não existe um limite ideal universal.
Compare diferentes opções.
Por exemplo:
| Cobertura | Proposta A | Proposta B |
|---|---|---|
| Danos materiais a terceiros | R$ 50 mil | R$ 200 mil |
| Danos corporais | R$ 50 mil | R$ 200 mil |
Uma proposta pode custar menos justamente porque oferece limites inferiores.
Por isso, comparar somente o preço final pode levar a uma conclusão errada.
O que observar na assistência 24 horas?
A assistência pode incluir, dependendo do produto:
guincho;
socorro em pane;
chaveiro;
troca de pneu;
transporte;
outros serviços.
Uma diferença importante é o limite de quilometragem do guincho.
Quem usa o Argo principalmente em deslocamentos urbanos possui necessidades diferentes de quem viaja frequentemente.
Confira também quantos acionamentos são permitidos e as condições para cada serviço.
Vale a pena contratar carro reserva?
Depende de quanto você precisa do veículo.
Considere:
Você usa o Argo para trabalhar?
Leva crianças diariamente?
Existe outro automóvel na família?
Consegue ficar vários dias sem carro?
Se a resposta indicar grande dependência, carro reserva pode ser relevante.
Compare também o período disponibilizado.
Uma proposta pode oferecer 7 dias, outra 15 ou 30, conforme o produto.
Como funciona a franquia do seguro Argo?
A franquia representa a participação do segurado no prejuízo em determinadas situações previstas no contrato.
Exemplo:
Reparo coberto: R$ 8.000
Franquia: R$ 2.500
Em uma estrutura convencional de dano parcial, o segurado participa com R$ 2.500 e a seguradora responde pela parcela indenizável restante.
Se o prejuízo não superar a franquia, pode não haver valor a ser pago pela seguradora naquela cobertura.
Franquia normal ou reduzida?
Depende do perfil financeiro do segurado.
Uma franquia reduzida normalmente diminui o valor que o segurado precisa desembolsar em determinados sinistros parciais.
Em contrapartida, o prêmio pode aumentar.
Já uma franquia maior pode reduzir o prêmio, mas exige capacidade financeira maior caso ocorra um dano parcial.
Faça a comparação completa.
Perda total acontece sempre quando o reparo chega a 75%?
Não.
Essa regra não deve ser apresentada como universal.
As condições contratuais precisam estabelecer o critério utilizado para caracterizar o direito à indenização integral.
Isso permite que produtos diferentes adotem percentuais diferentes.
Portanto, leia a apólice para descobrir qual é o critério efetivamente contratado.
Existe franquia em caso de indenização integral?
Pode existir, dependendo do produto.
A regulamentação permite a comercialização de seguros com ou sem possibilidade de aplicação de franquia sobre o valor pago em caso de indenização integral.
Assim, também não é correto afirmar:
“perda total nunca tem franquia”.
Verifique as condições contratuais.
Como funciona o seguro do Argo 0 km?
Quem compra um Fiat Argo 2026 deve observar alguns pontos específicos.
Um deles é o valor de novo.
As condições contratuais devem estabelecer como será tratada uma indenização integral para um veículo zero quilômetro.
Pode haver produtos com períodos diferenciados, como 30, 60, 90 ou 120 dias, por exemplo.
Não existe um prazo único obrigatório para todas as seguradoras.
Outro ponto é a rede de oficinas.
Se o veículo estiver no período de garantia de fábrica, verifique como o contrato trata a reparação e quais oficinas poderão ser utilizadas.
E o seguro do Argo usado?
O Fiat Argo está no mercado brasileiro há vários anos.
Por isso, existe uma quantidade significativa de unidades usadas de diferentes anos e versões.
É possível encontrar:
Argo 1.0;
Drive;
Trekking;
Precision;
HGT;
configurações antigas com motores e transmissões que já não fazem parte da linha nova.
Na cotação, informe exatamente qual é o automóvel.
O seguro de um Argo 2018 não deve ser estimado usando automaticamente a cotação de um Argo 2026.
Argo usado tem seguro mais barato?
Não necessariamente.
O valor do automóvel é apenas um dos fatores.
Também podem entrar na análise:
reparabilidade;
custo de peças;
histórico de sinistros;
região;
perfil;
utilização;
coberturas;
franquia;
política de aceitação.
Um veículo mais barato pode, em determinadas situações, receber um prêmio proporcionalmente maior que outro mais novo.
A cotação é que mostrará o resultado.
Como economizar no seguro do Argo sem perder proteção?
Economizar não significa simplesmente retirar coberturas.
Existem estratégias mais adequadas.
Compare diferentes seguradoras
As empresas podem avaliar o mesmo risco de maneiras diferentes.
Compare coberturas equivalentes
Uma proposta de R$ 2.000 e outra de R$ 2.600 não são necessariamente comparáveis se oferecem proteções diferentes.
Teste franquias diferentes
Veja quanto o prêmio muda e quanto você teria de pagar em eventual dano parcial.
Avalie o carro reserva
Escolha de acordo com sua rotina.
Compare assistência 24 horas
Talvez você não precise do pacote mais amplo, mas também não reduza o guincho sem considerar suas viagens.
Analise a cobertura para terceiros
Economizar reduzindo demais esse limite pode aumentar sua exposição financeira.
Informe corretamente o perfil
Não altere endereço, principal condutor ou utilização apenas para tentar reduzir o prêmio.
Qual é a seguradora mais barata para o Fiat Argo?
Não existe uma resposta universal.
Uma seguradora pode apresentar excelente preço para determinado motorista e não ser competitiva para outro.
Por isso, o melhor caminho é comparar propostas.
Uma tabela pode ajudar:
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Casco | Conferir | Conferir | Conferir |
| Roubo e furto | Conferir | Conferir | Conferir |
| Colisão | Conferir | Conferir | Conferir |
| Terceiros | R$ ___ | R$ ___ | R$ ___ |
| Franquia | R$ ___ | R$ ___ | R$ ___ |
| Assistência | Conferir | Conferir | Conferir |
| Guincho | ___ km | ___ km | ___ km |
| Carro reserva | ___ dias | ___ dias | ___ dias |
| Indenização | Conferir | Conferir | Conferir |
| Prêmio | R$ ___ | R$ ___ | R$ ___ |
Preencha com propostas reais.
Esse formato ajuda a comparar custo e proteção, em vez de escolher apenas pelo menor preço.
Como simular o seguro do Argo passo a passo?
1. Informe a versão
Identifique corretamente seu Argo.
2. Informe o ano/modelo
Diferencie Argo 0 km de unidades usadas.
3. Preencha os dados solicitados
Utilize informações verdadeiras.
4. Informe o principal condutor
Declare corretamente quem utiliza o automóvel.
5. Informe o CEP
Use os dados correspondentes ao risco.
6. Declare a utilização
Particular ou outra modalidade aplicável.
7. Escolha as coberturas
Compare proteção de casco, roubo, furto, colisão e terceiros.
8. Defina os limites
Observe especialmente responsabilidade civil.
9. Compare franquias
Analise prêmio e participação no prejuízo.
10. Escolha a assistência
Veja serviços e quilometragem.
11. Avalie carro reserva
Confira período e condições.
12. Verifique a indenização
Analise tabela de referência, fator de ajuste ou Valor Determinado.
13. Compare seguradoras
Coloque propostas equivalentes lado a lado.
Checklist antes de contratar o seguro Fiat Argo
Antes de concluir a contratação, confira:
✓ versão correta do Argo
✓ ano/modelo
✓ principal condutor
✓ CEP
✓ utilização
✓ cobertura de casco
✓ roubo e furto
✓ colisão
✓ terceiros
✓ limites de indenização
✓ assistência 24 horas
✓ quilometragem do guincho
✓ carro reserva
✓ franquia
✓ tabela de referência
✓ fator de ajuste
✓ valor de novo para 0 km
✓ critério de indenização integral
✓ rede de oficinas
✓ exclusões
Seguro do Argo vale a pena?
Para avaliar, pense primeiro nos prejuízos que você conseguiria assumir sem proteção.
Se o seu Argo fosse roubado e não recuperado, você conseguiria comprar outro?
Conseguiria pagar um reparo de grande valor depois de uma colisão?
E se causasse danos a um carro de R$ 200 mil?
Depende do Argo diariamente?
Viaja com frequência?
Essas perguntas ajudam a definir quais coberturas realmente importam.
O objetivo não é contratar necessariamente o maior pacote disponível.
É transferir para a seguradora os riscos que poderiam causar impacto financeiro relevante.
Perguntas frequentes sobre seguro Argo
Quanto custa o seguro do Argo em 2026?
Não existe preço único. O valor depende da versão, ano, perfil, CEP, utilização, coberturas, franquia e seguradora.
O Fiat Argo ainda é vendido zero quilômetro?
Sim. O Fiat Argo continua sendo comercializado no Brasil em 2026.
Quais são as principais versões do Argo 2026?
A linha apresentada pela Fiat inclui Drive 1.0 manual, Drive 1.3 automático, Trekking 1.3 manual e Trekking 1.3 automático.
Existe Argo automático?
Sim. Há configurações 1.3 com transmissão automática CVT.
O Argo Trekking tem seguro mais caro?
Não necessariamente. A versão influencia a identificação do risco, mas o prêmio depende do conjunto de informações.
A FIPE determina o preço do seguro?
Não. A FIPE é uma referência de preço médio do veículo, enquanto o prêmio é calculado pela seguradora.
O seguro paga 100% da FIPE?
Não obrigatoriamente. Verifique a tabela de referência e o fator de ajuste contratados ou se a modalidade utilizada é Valor Determinado.
O seguro Argo cobre roubo?
Se a cobertura correspondente estiver contratada e o evento estiver dentro das condições previstas.
Cobre colisão?
Quando essa proteção fizer parte da apólice.
Existe cobertura para terceiros?
Pode ser contratada conforme o produto. Observe principalmente os limites.
Tem assistência 24 horas?
Pode ter. Serviços e limites variam.
O seguro inclui carro reserva?
Pode incluir ou oferecer como opção, conforme a proposta.
Perda total é sempre 75%?
Não. O critério para indenização integral deve ser estabelecido nas condições contratuais.
Argo usado pode ter seguro?
Sim, sujeito à política de aceitação da seguradora.
Qual é a seguradora mais barata para o Argo?
Não existe uma seguradora universalmente mais barata. É necessário comparar cotações para o mesmo perfil e com coberturas equivalentes.
Conclusão: como contratar o seguro do Argo em 2026?
O Fiat Argo continua sendo vendido zero quilômetro no Brasil e também possui ampla presença no mercado de usados.
Isso cria diversos perfis de contratação.
Quem possui um Argo Drive 1.0 2026, por exemplo, não deve utilizar automaticamente como referência a cotação de um Trekking automático ou de um Argo usado.
Ano, versão, valor do automóvel, perfil do motorista, localização e utilização podem modificar o risco analisado pela seguradora.
O mesmo vale para as coberturas.
Uma proposta aparentemente barata pode ter:
franquia maior;
limite reduzido para terceiros;
assistência mais simples;
menos dias de carro reserva;
cobertura de casco diferente.
Por isso, a pergunta mais importante não é apenas:
“Qual é o seguro mais barato do Argo?”
Uma comparação mais útil é:
“Qual proposta oferece a proteção adequada para o meu Argo pelo custo que posso pagar?”
Compare seguradoras, franquias e coberturas.
Confira ainda como funciona a indenização, a tabela de referência, o fator de ajuste, a proteção para terceiros e os serviços de assistência.
Para o Argo zero quilômetro, observe também as condições de valor de novo e a rede de reparação durante a garantia do veículo.
Para o Argo usado, informe corretamente ano e versão e verifique as condições de aceitação.
Na Smartia, faça uma cotação do seguro Argo e compare as propostas disponíveis para o seu perfil.
Essa é a forma mais adequada de descobrir quanto custa proteger seu Fiat Argo em 2026 sem depender de médias antigas ou abrir mão de coberturas importantes.
Faça uma cotação do seguro Argo e compare coberturas, franquia, assistência 24 horas, carro reserva e proteção para terceiros.
Atualização editorial: 29 de setembro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878

Nenhum comentário