


Seguro auto Volkswagen Gol: preço, coberturas e dicas 2026
Atualizado em 01/10/2026 · Tempo de leitura: aproximadamente 18 minutos
O seguro do Gol não possui um preço médio único válido para todos os motoristas em 2026. Como o Volkswagen Gol deixou de ser produzido no Brasil em 2022, atualmente a contratação está concentrada em veículos usados. O preço depende do ano, versão, valor do carro, perfil do condutor, CEP, coberturas, franquia e critérios de cada seguradora.
O Volkswagen Gol marcou a história do mercado automotivo brasileiro e continua presente em grande quantidade nas ruas e no mercado de usados.
Foram 42 anos de produção, encerrados em dezembro de 2022. A própria Volkswagen registra que mais de 8,5 milhões de unidades foram produzidas ao longo da história do modelo. A despedida incluiu o Gol Last Edition, série limitada a 1.000 unidades.
Mesmo fora de linha, o modelo continua gerando uma dúvida bastante atual:
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

quanto custa o seguro do Gol em 2026?
A resposta depende de uma cotação individual.
Gol G4, Gol G5, G6, Trendline, Comfortline, Track, 1.0, 1.6 e outras configurações podem apresentar condições diferentes de contratação.
Além disso, dois proprietários do mesmo Gol podem receber preços bastante diferentes.
Neste guia, você vai entender como funciona o seguro Gol, quais fatores interferem no preço, como comparar coberturas e franquias e o que observar antes de contratar uma apólice para um Gol usado.
Índice
- Quanto custa o seguro do Gol em 2026?
- Qual é o preço médio do seguro do Gol?
- Seguro por versão e ano
- Gol ainda é vendido 0 km?
- O que influencia o preço?
- Perfil do condutor
- CEP e região
- FIPE e valor do veículo
- Categoria tarifária
- Roubo e furto
- Coberturas essenciais e opcionais
- Cobertura para terceiros
- Assistência 24 horas
- Carro reserva
- Como funciona a franquia
- Indenização integral
- Seguro para Gol usado
- Como economizar
- Comparativo por seguradora
- Simulação passo a passo
- FAQ

Quanto custa o seguro do Gol em 2026?
Não existe uma tabela oficial que determine quanto todos os proprietários de Volkswagen Gol devem pagar.
O preço do seguro é chamado de prêmio e depende da avaliação do risco realizada pela seguradora.
Entre as informações que podem interferir na cotação estão:
- ano do Gol;
- versão;
- valor do automóvel;
- principal condutor;
- CEP;
- utilização;
- local de circulação e pernoite;
- coberturas;
- limites de indenização;
- franquia;
- assistência 24 horas;
- carro reserva;
- características previstas no questionário de risco;
- critérios de aceitação e tarifação da seguradora.
Por isso, o seguro de um Gol 1.0 2015 pode apresentar preço diferente do seguro de um Gol 1.6 2021.
Mesmo dois proprietários de veículos idênticos podem receber propostas diferentes.
Qual é o preço médio do seguro do Gol?
A versão antiga deste conteúdo apresentava diversos preços médios.

Entre eles estavam:
| Ano do Gol | Média histórica publicada |
|---|---|
| Gol 2021 | R$ 2.713,37 |
| Gol 2020 | R$ 1.890,41 |
| Gol 2019 | R$ 1.744,90 |
| Gol 2018 | R$ 1.775,93 |
| Gol 2017 | R$ 1.571,72 |
| Gol 2016 | R$ 1.593,35 |
| Gol 2015 | R$ 1.560,08 |
| Gol 2014 | R$ 1.422,05 |
| Gol 2013 | R$ 1.094,87 |
| Gol 2012 | R$ 1.032,48 |
| Gol 2011 | R$ 1.029,61 |
| Gol 2010 | R$ 1.088,88 |
Esses números devem ser tratados como dados históricos, e não como preços médios do seguro Gol em 2026.
As cotações antigas foram realizadas para motoristas com perfis e localidades diferentes e a própria publicação registrava consulta em julho de 2020.
Portanto, usar esses valores para estimar quanto alguém pagará atualmente pode produzir uma expectativa incorreta.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Por que não publicar uma média genérica para 2026?
Porque uma média só é realmente útil quando sua metodologia é conhecida.
Imagine encontrar a seguinte informação:
“Seguro Gol custa R$ 2.500 por ano.”
Antes de utilizar o número, seria necessário saber:
Qual versão?
Qual ano?
Em qual cidade?
Qual era o perfil dos motoristas?
Qual utilização?
Qual franquia?
Havia cobertura para terceiros?
Qual era o limite?
Tinha assistência?
Carro reserva?
Quais seguradoras foram consultadas?
Quando as cotações foram realizadas?
Sem essas informações, o número não permite prever adequadamente o preço de uma nova cotação.
Quanto custa o seguro por versão do Gol?
Em 2026, a maneira mais segura de comparar é identificar exatamente o veículo.
| Modelo/versão | Situação em 2026 | Seguro |
|---|---|---|
| Gol 1.0 | Usado | Cotação individual |
| Gol 1.6 | Usado | Cotação individual |
| Gol G4 | Usado | Cotação individual |
| Gol G5 | Usado | Cotação individual |
| Gol G6 | Usado | Cotação individual |
| Gol Trendline | Usado | Cotação individual |
| Gol Comfortline | Usado | Cotação individual |
| Gol Track | Usado | Cotação individual |
| Gol Last Edition | Usado | Cotação individual |
| Outras versões | Usado | Cotação individual |
Em uma comparação real, registre também a data da simulação.

O mercado de seguros muda, e uma cotação feita hoje não necessariamente terá o mesmo preço meses depois.
Existe Volkswagen Gol 0 km em 2026?
O Gol não integra a linha atual de veículos zero quilômetro da Volkswagen no Brasil.
Sua produção foi encerrada oficialmente em dezembro de 2022, depois de 42 anos. O Polo Track assumiu o espaço de modelo de entrada da fabricante.
A despedida contou com o Gol Last Edition, série limitada a 1.000 unidades que, segundo a Volkswagen, teve todas as unidades vendidas rapidamente.
Isso exige uma atualização importante neste conteúdo.
Termos como:
“Gol 0 km 2026”;
“novo Gol 2026”;
“Gol modelo 2026”;
não devem ser utilizados para sugerir a existência de uma linha nova atual.
Em 2026, a pesquisa deve ser direcionada principalmente para seguro de Gol usado.
É possível fazer seguro de um Gol fora de linha?
Sim.

Um automóvel deixar de ser fabricado não significa automaticamente que não possa ser segurado.
As seguradoras analisam as propostas de acordo com seus critérios de aceitação.
A SUSEP informa que a seguradora pode analisar cada risco e decidir sobre sua aceitação conforme os critérios estabelecidos para o produto.
Isso significa que um Gol 2015, 2018, 2020 ou 2022, por exemplo, pode ser submetido à cotação.
As condições disponíveis dependerão da seguradora e do risco apresentado.

Gol fora de linha tem seguro mais caro?
Não necessariamente.
O fato de o veículo ter sido descontinuado não cria sozinho uma regra de preço.
A seguradora pode considerar características relacionadas ao automóvel, como:
valor;
ano;
versão;
custos de reparação;
peças;
experiência de sinistros;
perfil do risco.
Essas informações se combinam com dados do motorista, região e coberturas contratadas.
Portanto, não conclua que o seguro será caro apenas porque o Gol não é mais produzido.
Faça cotações.
O que influencia o preço do seguro do Gol?
A seguradora avalia um conjunto de características.
Ano e versão
Existem muitas gerações e versões do Gol circulando no país.
Um Gol G5 não representa exatamente o mesmo risco que uma das últimas unidades produzidas.
Perfil do condutor
Informações solicitadas pela seguradora podem participar da avaliação do risco.
Região
CEP e outras informações relacionadas à localização podem influenciar a cotação.
Utilização
O modo como o veículo é utilizado também pode ser relevante.
Coberturas
Quanto maior ou diferente for a proteção contratada, diferente poderá ser o prêmio.
Franquia
Alterações na franquia podem modificar o valor pago pelo seguro.
Quais perfis conseguem melhor cotação?
Não existe um perfil universal que sempre receba o menor preço.
O resultado depende dos critérios da seguradora e da combinação das informações fornecidas.
O conteúdo antigo mostrava, inclusive, grandes diferenças entre pessoas com carros do mesmo ano.
Isso ilustra por que não é correto transformar idade, gênero ou cidade em uma regra isolada.
O perfil com melhor cotação em uma seguradora pode não receber a melhor proposta em outra.
Mulher paga menos no seguro do Gol?
Não necessariamente.
O conteúdo antigo utilizava diversas cotações de homens e mulheres, mas esses exemplos não permitem concluir que um gênero sempre pagará menos.
Também não é adequado colocar o seguro no nome de outra pessoa apenas para tentar reduzir o prêmio.
As informações declaradas precisam representar o risco real.
Principal condutor, utilização e demais dados solicitados devem ser preenchidos corretamente.
O CEP influencia o seguro?
Pode influenciar.
A localização ajuda a explicar por que o mesmo Gol pode receber preços diferentes em cidades distintas.
Dependendo do questionário, também podem existir informações sobre estacionamento e local de pernoite.
O importante é declarar a situação real.
Usar outro CEP apenas para tentar obter uma cotação menor pode causar problemas.
Ter garagem reduz o seguro do Gol?
Pode interferir quando a seguradora utiliza essa informação na análise, mas não existe um desconto universal garantido.
Se a proposta perguntar onde o veículo permanece durante a noite ou durante o expediente, responda corretamente.
A cotação deve refletir a utilização real.
Como a Tabela FIPE influencia no seguro do Gol?
A FIPE pode ser uma referência relacionada ao valor do automóvel, mas não determina diretamente o preço do seguro.
Essa diferença é fundamental:
FIPE = referência de preço médio do veículo.
Prêmio = preço cobrado pela seguradora pela proteção contratada.
Portanto, se o valor FIPE de determinado Gol aumentar, isso não significa que o prêmio subirá exatamente na mesma proporção.
Quem está avaliando a compra de um Gol seminovo pode consultar a tabela FIPE de carros usados para entender seu valor de mercado.
Depois, deve cotar o seguro separadamente.
O seguro do Gol paga 100% da FIPE?
Não necessariamente.
Uma modalidade prevista para seguro automóvel é o Valor de Mercado Referenciado (VMR).
Segundo a SUSEP, nessa modalidade o valor da indenização integral é determinado pela tabela de referência expressamente indicada no contrato, combinada com um fator de ajuste definido entre as partes.
Exemplo ilustrativo:
Valor na tabela de referência: R$ 50.000
Fator contratado: 100%
Referência para indenização: R$ 50.000
Agora imagine um fator de 105%:
R$ 50.000 × 10⁵% = R$ 52.500
Existe também o Valor Determinado (VD), no qual é estipulada uma quantia fixa na contratação.
Por isso, confira a apólice em vez de presumir que todo seguro paga automaticamente “100% da FIPE”.
O que é categoria tarifária?
É uma informação técnica relacionada à classificação do veículo para fins de seguro.
Documentos de produtos registrados na SUSEP podem prever informações como identificação do veículo, modalidade de indenização, ano/modelo, categoria tarifária, CEP de risco, tabela de referência e fator de ajuste.
O motorista não precisa calcular a categoria.
Ao receber a proposta, o mais importante é verificar se seu Volkswagen Gol está corretamente identificado.
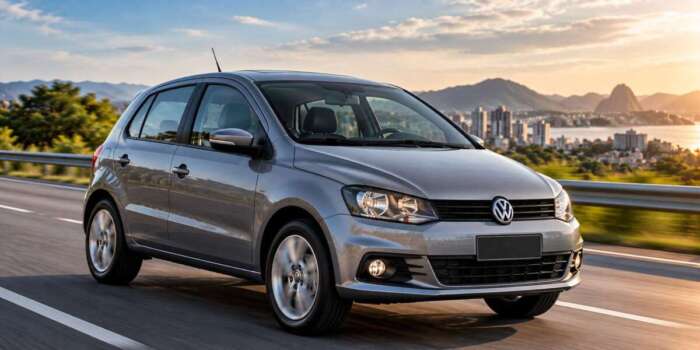
Qual é o índice de roubo do Volkswagen Gol?
O conteúdo antigo afirmava que o Gol aparecia como o terceiro colocado em número de sinistros em uma tabela atribuída à SUSEP.
Essa informação não deve ser reapresentada como se descrevesse o cenário atual de 2026.
Para afirmar que determinado carro possui uma taxa específica de roubo ou furto é necessário informar pelo menos:
período analisado;
localidade;
fonte;
frota exposta;
número de ocorrências;
metodologia.
Também existe diferença entre número absoluto de ocorrências e taxa em relação à frota circulante.
Um veículo muito numeroso nas ruas pode aparecer com grande quantidade absoluta de ocorrências sem que isso, isoladamente, determine o risco individual de um proprietário.
Por isso, estatísticas antigas não devem ser transformadas em um “índice de roubo do Gol 2026”.
Quais coberturas contratar no seguro do Gol?
Depende de quanto risco você deseja transferir para a seguradora.
Uma opção encontrada no mercado é a cobertura de casco mais ampla, frequentemente apresentada como cobertura compreensiva.
Conforme as condições do produto, ela pode contemplar riscos como:
- colisão;
- roubo;
- furto;
- incêndio;
- determinados eventos naturais;
- outros eventos contratados.
Leia a proposta e as condições contratuais.
Não presuma que produtos de seguradoras diferentes possuem exatamente a mesma cobertura apenas porque apresentam nomes semelhantes.
É possível contratar somente roubo e furto?
Existem seguros com coberturas mais restritas.
Isso pode atender determinados perfis, mas é necessário entender o que ficará fora da proteção.
Imagine contratar apenas roubo e furto.
Se o Gol sofrer uma colisão sem que esse evento esteja coberto, o reparo do próprio automóvel poderá permanecer sob responsabilidade do proprietário.
Um prêmio menor não significa necessariamente melhor custo-benefício.
Como funciona a cobertura de colisão?
Quando contratada, ela pode responder por danos ao próprio veículo conforme as condições da apólice.
Em danos parciais, pode existir franquia.
Exemplo:
Reparo coberto: R$ 8.000
Franquia: R$ 2.000
Em uma estrutura convencional, o segurado participa com R$ 2.000 e a seguradora responde pela parcela indenizável restante.
Esse exemplo é apenas didático.
A franquia real deve ser consultada na proposta.
Seguro para terceiros é importante no Gol?
Essa cobertura merece atenção independentemente do valor do próprio Gol.
Imagine possuir um Gol avaliado em R$ 45 mil e se envolver em um acidente com um veículo de R$ 200 mil.
O valor do seu carro não limita o prejuízo que pode ser causado ao patrimônio de outra pessoa.
A cobertura de responsabilidade civil pode contemplar, conforme contratado:
danos materiais;
danos corporais;
outras garantias previstas.
Observe principalmente o limite máximo de indenização.
Quanto contratar para terceiros?
Não existe um limite único adequado para todas as pessoas.
Uma forma prática de comparar é colocar as propostas lado a lado:
| Cobertura | Proposta A | Proposta B |
|---|---|---|
| Danos materiais | R$ 50 mil | R$ 200 mil |
| Danos corporais | R$ 50 mil | R$ 200 mil |
| Franquia | Comparar | Comparar |
| Prêmio | Comparar | Comparar |
Uma proposta mais barata pode ter limites significativamente menores.
Compare proteção e preço.
Como funciona a assistência 24 horas?
Dependendo do produto, pode incluir:
guincho;
socorro mecânico;
chaveiro;
troca de pneu;
auxílio em pane;
transporte;
outros serviços previstos.
Como todos os Gol disponíveis em 2026 são usados, a assistência pode ter relevância especial para quem possui exemplares mais antigos.
Mas não basta verificar se existe “assistência 24h”.
Confira também:
quilometragem do guincho;
quantidade de acionamentos;
serviços disponíveis;
limitações;
área de atendimento.
Carro reserva vale a pena?
Depende da rotina.
Pergunte:
Uso meu Gol para trabalhar?
Levo filhos para escola?
Tenho outro carro disponível?
Consigo utilizar transporte por aplicativo?
Quanto tempo consigo ficar sem veículo?
Se você depende muito do carro, a cobertura pode ser relevante.
Confira também quantos dias estão previstos e quais eventos dão direito ao benefício.
Como funciona a franquia do seguro Gol?
A franquia é a participação do segurado em determinados prejuízos previstos no contrato.
Exemplo ilustrativo:
Reparo coberto: R$ 6.500
Franquia: R$ 2.000
Em uma estrutura convencional de dano parcial, o segurado participa com R$ 2.000 e a seguradora responde pela parcela indenizável restante.
Antes de contratar, compare o prêmio e a franquia.
Franquia reduzida é melhor?
Não necessariamente.
A franquia reduzida pode diminuir seu desembolso em determinados sinistros parciais.
Porém, o prêmio pode ficar maior.
Já uma franquia maior pode resultar em prêmio menor, mas aumentar sua participação se ocorrer um dano.
A decisão deve considerar sua capacidade financeira.
Não escolha apenas pela parcela mensal do seguro.
Perda total é sempre quando o reparo chega a 75%?
Não.
As regras atuais não obrigam todos os seguros a utilizar exatamente 75%.
A SUSEP explica que as condições contratuais precisam estabelecer o percentual utilizado para caracterizar o direito à indenização integral. A própria autarquia apresenta exemplos de produtos que poderiam utilizar percentuais diferentes, como 70% ou 90% do LMI.
Portanto, confira o percentual previsto na sua apólice.
Existe franquia na indenização integral?
Pode existir, conforme o produto contratado.
A SUSEP informa que podem ser oferecidos seguros com ou sem previsão de aplicação de franquia no valor pago em caso de indenização integral.
Mais uma vez, a regra é:
leia as condições contratuais.
Como funciona o seguro para Gol usado?
Essa é a principal realidade do modelo em 2026.
Ao fazer uma cotação, informe corretamente:
ano;
versão;
motorização;
utilização;
principal condutor;
CEP;
demais informações solicitadas.
Isso é especialmente importante no Gol porque sua história de mais de quatro décadas resultou em muitas gerações e configurações.
Um Gol G4 não deve ser tratado automaticamente como um Gol G5 ou uma das últimas versões produzidas.
Gol antigo tem seguro mais barato?
Não necessariamente.
O valor de mercado do automóvel é apenas uma parte da análise.
Também podem ser considerados aspectos relacionados a:
reparabilidade;
peças;
experiência de sinistros;
perfil;
CEP;
utilização;
coberturas;
franquia;
aceitação.
Portanto, um Gol mais antigo pode custar menos no mercado de usados sem necessariamente apresentar uma redução proporcional no prêmio.
Como economizar no seguro Gol sem perder proteção?
Economizar não significa retirar tudo da apólice.
Compare seguradoras
As empresas podem apresentar propostas diferentes para o mesmo risco.
Compare coberturas equivalentes
Não compare apenas o preço final.
Teste franquias
Peça alternativas e veja quanto o prêmio muda.
Ajuste a assistência
Escolha um limite de guincho compatível com sua utilização.
Avalie carro reserva
Contrate de acordo com sua dependência do automóvel.
Observe terceiros
Reduzir excessivamente essa cobertura pode aumentar sua exposição financeira.
Declare corretamente o perfil
Não altere endereço, principal condutor ou utilização para tentar reduzir o preço.
Verifique sua classe de bônus
Quando aplicável, confira as regras para aproveitamento do bônus na renovação ou mudança de seguradora.
Qual seguradora tem o melhor preço para o Gol?
Não existe uma seguradora que seja sempre a mais barata para todos os proprietários.
O ideal é fazer um comparativo.
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Casco | Conferir | Conferir | Conferir |
| Roubo e furto | Conferir | Conferir | Conferir |
| Colisão | Conferir | Conferir | Conferir |
| Terceiros | R$ ___ | R$ ___ | R$ ___ |
| Franquia | R$ ___ | R$ ___ | R$ ___ |
| Assistência 24h | Conferir | Conferir | Conferir |
| Guincho | ___ km | ___ km | ___ km |
| Carro reserva | ___ dias | ___ dias | ___ dias |
| Indenização | Conferir | Conferir | Conferir |
| Prêmio | R$ ___ | R$ ___ | R$ ___ |
Preencha a tabela com cotações reais e feitas em período semelhante.
Esse método permite comparar custo e proteção.
Como simular o seguro Gol passo a passo?
1. Identifique seu Gol
Tenha ano, modelo e versão corretos.
2. Informe o principal condutor
Declare quem realmente utiliza o veículo.
3. Informe o CEP
Utilize os dados correspondentes ao risco real.
4. Declare a utilização
Informe corretamente como o Gol é usado.
5. Escolha as coberturas
Avalie colisão, roubo, furto, incêndio e demais riscos oferecidos.
6. Defina terceiros
Compare diferentes limites.
7. Escolha a franquia
Veja o impacto no prêmio.
8. Analise a assistência
Observe principalmente o guincho.
9. Avalie carro reserva
Escolha conforme sua rotina.
10. Confira a indenização
Veja a modalidade e o fator de ajuste, quando aplicável.
11. Leia as exclusões
Saiba o que não está coberto.
12. Compare seguradoras
Use propostas equivalentes.
Checklist para contratar o seguro Gol
Antes de fechar a apólice, confira:
✓ ano e versão corretos
✓ principal condutor
✓ CEP
✓ utilização
✓ cobertura de casco
✓ roubo e furto
✓ colisão
✓ proteção para terceiros
✓ limites de indenização
✓ franquia
✓ assistência 24 horas
✓ limite de guincho
✓ carro reserva
✓ modalidade de indenização
✓ tabela de referência
✓ fator de ajuste
✓ critério de indenização integral
✓ eventual franquia na indenização integral
✓ oficinas disponíveis
✓ exclusões
Cuidado também com golpes relacionados ao veículo
Além da proteção oferecida pelo seguro, o motorista precisa tomar cuidados no dia a dia.
Abordagens envolvendo supostos problemas mecânicos podem ser utilizadas para tentar enganar condutores.
Por isso, vale conhecer também como funciona o golpe do falso mecânico e quais cuidados podem ajudar a identificar uma abordagem suspeita.
Seguro e prevenção cumprem funções diferentes.
A apólice protege os riscos contratados, enquanto atitudes preventivas ajudam a reduzir a exposição a determinadas situações.
Seguro do Gol vale a pena?
A análise deve considerar sua realidade financeira.
Faça algumas perguntas:
Se meu Gol for roubado e não recuperado, consigo substituí-lo?
Consigo pagar sozinho um reparo de grande valor?
E se eu causar um acidente envolvendo um carro muito mais caro?
Dependo do Gol para trabalhar?
Preciso de assistência em viagens?
Consigo ficar vários dias sem carro?
As respostas ajudam a determinar quais proteções fazem sentido.
O objetivo não é necessariamente contratar todas as coberturas disponíveis.
É proteger os riscos capazes de provocar impacto financeiro relevante.
O Gol ainda é uma opção no mercado de usados?
Embora esteja fora de linha, o Gol possui uma presença histórica enorme no mercado brasileiro.
A Volkswagen informa que o modelo foi descontinuado após 42 anos de produção e que mais de 8,5 milhões de unidades foram fabricadas.
Isso ajuda a explicar sua presença no mercado de seminovos e usados.
Quem estiver avaliando a compra deve considerar não apenas o preço do carro, mas também:
estado de conservação;
histórico de manutenção;
quilometragem;
versão;
documentação;
eventuais reparos anteriores;
custo de manutenção;
cotação do seguro.
A tabela FIPE de carros usados pode servir como uma referência inicial para analisar o valor do automóvel.
O Gol é SUV ou carro de 7 lugares?
Não.
O Volkswagen Gol é um hatch compacto.
Portanto, conteúdos sobre melhores SUVs para comprar em 2026 e carros de 7 lugares mais baratos devem aparecer somente como leituras relacionadas para usuários que também estejam pesquisando outras categorias.
Eles não devem ser utilizados para caracterizar o Gol.
FAQ: perguntas frequentes sobre seguro Gol
Quanto custa o seguro do Gol em 2026?
Não existe preço único. O valor depende do ano, versão, perfil, CEP, utilização, coberturas, franquia e seguradora.
Existe Gol 0 km em 2026?
O Gol não faz parte da linha atual de veículos novos da Volkswagen. A produção brasileira foi encerrada em dezembro de 2022.
É possível fazer seguro de Gol usado?
Sim, sujeito à análise de risco e à política de aceitação da seguradora.
É possível segurar Gol G4 e Gol G5?
Esses veículos podem ser submetidos à cotação. A aceitação e as condições dependem da seguradora.
Gol fora de linha tem seguro?
Pode ter. O encerramento da produção não impede automaticamente a contratação de seguro.
Gol antigo tem seguro mais barato?
Não necessariamente. O valor do veículo é apenas um dos elementos considerados na precificação.
A FIPE determina o preço do seguro?
Não. A FIPE é uma referência para o valor médio do veículo. O prêmio é calculado pela seguradora.
Seguro do Gol paga 100% da FIPE?
Não obrigatoriamente. Na modalidade VMR, devem ser observados a tabela de referência e o fator de ajuste contratados. Também existe a modalidade de Valor Determinado e outros critérios objetivos permitidos.
Seguro do Gol cobre roubo e furto?
Quando esses riscos estiverem contemplados nas coberturas contratadas e forem atendidas as condições da apólice.
Seguro cobre colisão?
Se a cobertura correspondente estiver contratada.
Existe cobertura para terceiros?
Pode existir. Confira as garantias e os limites oferecidos em cada proposta.
O seguro do Gol possui assistência 24 horas?
Pode possuir, dependendo do produto. Compare serviços e limites.
Posso contratar carro reserva?
Dependendo da seguradora e do produto, pode estar incluído ou disponível como cobertura/serviço adicional.
Perda total acontece sempre em 75%?
Não. O percentual que caracteriza o direito à indenização integral deve ser verificado nas condições contratuais.
Existe franquia em perda total?
Pode existir conforme as condições do produto. A SUSEP admite produtos com ou sem previsão de franquia sobre a indenização integral.
Qual é a seguradora mais barata para Gol?
Não existe uma resposta universal. É necessário comparar cotações para o mesmo perfil e com coberturas equivalentes.
Conclusão: como contratar o seguro do Gol em 2026?
O Volkswagen Gol continua sendo extremamente conhecido no Brasil, mas seu cenário mudou.
Depois de 42 anos, sua produção terminou em dezembro de 2022.
Consequentemente, em 2026 o foco deste conteúdo deve ser o seguro para Gol usado.
Isso inclui diferentes gerações e versões, desde exemplares mais antigos até as últimas unidades produzidas.
Não existe um preço médio capaz de representar todos esses veículos e todos os proprietários.
As tabelas históricas deste artigo mostravam justamente como motoristas diferentes recebiam cotações diferentes para veículos do mesmo ano.
Hoje, essas cotações antigas não devem ser usadas para prever o preço de uma nova apólice.
Faça uma cotação atualizada.
Ao comparar as propostas, observe:
coberturas;
franquia;
proteção para terceiros;
assistência 24 horas;
quilometragem do guincho;
carro reserva;
modalidade de indenização;
tabela de referência e fator de ajuste;
exclusões.
Uma proposta com prêmio menor não é necessariamente a melhor escolha se reduzir excessivamente coberturas ou limites importantes.
Da mesma forma, não é necessário contratar todos os adicionais disponíveis se eles não fizerem sentido para sua rotina.
A comparação deve considerar o equilíbrio entre custo, riscos e proteção.
Na Smartia, faça uma cotação do seguro Gol e compare as propostas disponíveis para seu veículo e seu perfil.
Essa é a maneira mais adequada de descobrir quanto custa proteger um Volkswagen Gol em 2026 sem depender de médias antigas ou de valores que não representam a sua realidade.
Faça uma cotação do seguro Gol e compare coberturas, franquia, assistência 24 horas, carro reserva e proteção para terceiros.
Atualização editorial: 01 de outubro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878
Nenhum comentário