


O que é abalroamento e como funciona no seguro?
Atualizado em 06/10/2026 · Tempo de leitura: aproximadamente 19 minutos
Abalroamento é uma colisão entre veículos, frequentemente associada ao choque lateral, embora o termo possa ser usado de forma mais ampla para descrever o contato entre veículos em movimento. No seguro auto, os danos podem ser cobertos quando o risco de colisão estiver previsto na apólice. Se o segurado for responsável por danos causados a outra pessoa, a cobertura para terceiros poderá ser utilizada conforme os limites e condições contratados.
Você estava dirigindo normalmente quando outro carro mudou de faixa e atingiu a lateral do seu veículo.
Isso é colisão? Batida? Abalroamento?
Na prática, os termos acabam sendo usados juntos, mas abalroamento aparece com frequência em registros de acidentes, documentos, relatos de sinistros e conteúdos relacionados a seguros.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Entender o significado é importante principalmente porque, depois de uma colisão, surgem perguntas mais relevantes do que o nome do acidente:
Quem foi responsável?
Quem paga o conserto?
Preciso pagar franquia?
O seguro cobre?
Posso usar o seguro do outro motorista?
A cobertura para terceiros paga o meu carro?
É necessário fazer boletim de ocorrência?
O que devo fotografar?
Neste guia da Smartia, você vai entender o que é abalroamento, quais são os principais tipos, como a responsabilidade por um acidente pode ser analisada e como funciona o seguro de carro quando ocorre uma colisão.
Índice de conteúdo
- O que é abalroamento?
- Abalroamento e colisão são a mesma coisa?
- Quais são os tipos de abalroamento?
- O que é abalroamento lateral?
- O que é abalroamento transversal?
- Abalroamento em mudança de faixa
- Abalroamento em cruzamentos
- Abalroamento em estacionamento
- Quem é responsável pelo abalroamento?
- Quem bate na lateral é sempre culpado?
- Quais provas ajudam a identificar a responsabilidade?
- O seguro cobre abalroamento?
- Como funciona a cobertura do próprio carro?
- Como funciona o seguro para terceiros?
- Quando existe franquia?
- Terceiro paga franquia?
- E se o outro motorista não tiver seguro?
- O que fazer imediatamente após a colisão?
- É necessário fazer boletim de ocorrência?
- Como acionar o seguro?
- Quando o carro pode dar indenização integral?
- O que acontece se os dois motoristas discordarem?
- Como reduzir o risco de abalroamento?
- FAQ sobre abalroamento
- Conclusão
O que é abalroamento?
Abalroamento é o choque ou colisão entre veículos, termo frequentemente empregado quando existe contato entre as laterais ou quando um veículo atinge outro durante deslocamentos como cruzamentos, conversões e mudanças de faixa.

Imagine dois carros trafegando lado a lado.
Um motorista começa a mudar de faixa sem perceber que existe outro veículo ao seu lado.
As laterais entram em contato.
Esse é um exemplo típico de abalroamento lateral.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Mas acidentes desse tipo também podem acontecer em:
cruzamentos;
rotatórias;
estacionamentos;
ultrapassagens;
conversões;
entradas e saídas de vias;
mudanças de faixa;
acessos a garagens;
manobras.
O termo descreve o evento físico.
Ele não determina automaticamente quem é o responsável pelo acidente.
Essa distinção será importante ao falar de seguro.
Abalroamento e colisão são a mesma coisa?
No uso cotidiano, os termos podem aparecer como sinônimos.
Colisão é uma expressão ampla para o choque envolvendo veículos ou outros obstáculos.
Abalroamento costuma ser empregado para caracterizar o choque entre veículos, especialmente em situações laterais ou transversais.
Para o motorista que precisa acionar o seguro, porém, a questão mais importante não é escolher a palavra perfeita.
É entender:
como ocorreu o acidente;

quais danos foram provocados;
quem estava envolvido;
quais coberturas foram contratadas;
como o evento será analisado pela seguradora.
Ao comunicar o sinistro, descreva os fatos de maneira objetiva.
Quais são os tipos de abalroamento?
A dinâmica pode variar bastante.
Conhecer os principais exemplos ajuda a entender por que não existe uma regra simples para determinar responsabilidade.
Abalroamento lateral
Ocorre quando existe contato entre as laterais dos veículos.
É comum durante:
mudança de faixa;
ultrapassagem;
convergência de pistas;

rotatórias;
vias estreitas.
Abalroamento transversal
Pode ocorrer quando um veículo cruza a trajetória de outro.
É comum em:
cruzamentos;

saídas de estacionamento;
conversões;
acessos a vias.
Abalroamento durante conversão
Acontece quando um veículo realiza uma conversão e sua trajetória entra em conflito com outro.
Abalroamento em estacionamento
Pode ocorrer quando um veículo está:
saindo de uma vaga;
entrando em uma vaga;
dando marcha a ré;
circulando pelo estacionamento.
Abalroamento durante ultrapassagem
O contato pode acontecer quando não existe distância lateral suficiente ou quando um dos veículos altera sua trajetória.
Cada situação exige análise própria.
O que é abalroamento lateral?
O abalroamento lateral é provavelmente o exemplo mais conhecido.
Imagine a seguinte situação:
dois veículos seguem pela mesma avenida em faixas paralelas.
O veículo A começa a mudar para a faixa onde está o veículo B.
Durante a manobra, a lateral do veículo A encosta na lateral do veículo B.
Existe um abalroamento.
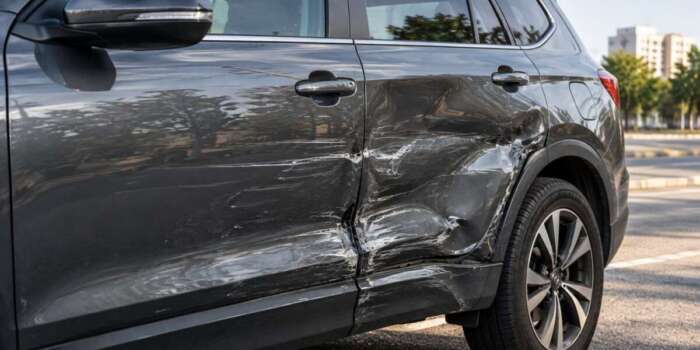
Os danos podem atingir:
portas;
retrovisores;
paralamas;
rodas;
para-choques;
colunas;
outras partes da carroceria.
Dependendo da velocidade e do ângulo do impacto, uma colisão aparentemente simples também pode provocar danos estruturais.
Abalroamento em mudança de faixa: quem é responsável?
Não existe uma resposta automática aplicável a todo acidente.
Ao mudar de faixa, o motorista precisa realizar a manobra com segurança, observar o trânsito e sinalizar adequadamente sua intenção.
Por isso, a dinâmica da mudança de faixa costuma ser muito relevante na análise.
Mas imagine outra situação:
um veículo começa uma mudança de faixa corretamente e, ao mesmo tempo, outro motorista acelera, muda sua trajetória ou realiza outra manobra.
O simples fato de existir dano lateral não revela toda a história.
É necessário analisar o conjunto de evidências.
Abalroamento em cruzamento
Cruzamentos exigem atenção porque diferentes trajetórias se encontram.
Uma colisão pode ocorrer quando:
um motorista avança a preferência;
há desrespeito à sinalização;
um veículo realiza conversão;
há baixa visibilidade;
um condutor interpreta incorretamente a movimentação do outro.
Quando existe semáforo, placa ou outra sinalização, essas informações podem ser fundamentais para compreender o acidente.
Fotografar o local ajuda justamente por isso.
Abalroamento em estacionamento
Acidentes de baixa velocidade também podem gerar prejuízos consideráveis.
Imagine um veículo saindo de uma vaga em marcha a ré enquanto outro circula pelo corredor.
O contato pode danificar:
para-choque;
lanterna;
porta;
paralama;
sensor de estacionamento;
câmera;
farol;
peças de acabamento.
Mesmo em baixa velocidade, carros modernos possuem sensores e componentes eletrônicos que podem tornar o reparo mais caro do que parece.
Quem é responsável pelo abalroamento?
Essa é uma das perguntas mais pesquisadas depois de um acidente.
A resposta correta é:
depende de como o acidente aconteceu.
O tipo de dano isoladamente não determina responsabilidade.
Para entender a dinâmica podem ser analisados:
posição dos veículos;
sinalização;
preferência;
sentido da via;
trajetória;
mudança de faixa;
conversão;
marcas no local;
fotos;
vídeos;
testemunhas;
câmeras;
relatos dos envolvidos;
outras evidências.
Evite conclusões como:
“quem bate atrás sempre paga”;
“quem bateu na lateral é sempre culpado”;
“quem ficou com o carro mais danificado estava certo”.
Acidentes precisam ser analisados dentro do contexto.
Quem bate na lateral é sempre culpado?
Não.
O local do dano pode ajudar a reconstruir a dinâmica, mas não é uma regra automática de responsabilidade.
Exemplo:
um motorista atravessa uma via sem respeitar a preferência.
Outro veículo atinge sua lateral.
O segundo carro possui dano frontal.
O primeiro possui dano lateral.
Isso não significa, apenas pela posição das avarias, que o motorista com dano frontal seja necessariamente o responsável.
Agora pense em outro caso:
um carro invade a faixa ao lado e raspa toda a lateral de outro.
A dinâmica é completamente diferente.
Por isso, fotos e informações sobre o local são importantes.
Quais provas ajudam depois de um abalroamento?
Se não houver risco à segurança e as circunstâncias permitirem, registre o máximo possível.
Fotografe:
os dois veículos;
os danos;
a posição em que ficaram;
a sinalização;
o cruzamento;
as faixas da pista;
placas relevantes;
marcas no asfalto;
o ambiente ao redor.
Vídeos também podem ajudar.
Se existirem testemunhas, anote os dados de contato.
Em locais com estabelecimentos comerciais, condomínios ou câmeras públicas, pode ser importante verificar rapidamente se existem imagens, porque gravações podem ser sobrescritas.
O seguro cobre abalroamento?
Pode cobrir, desde que a colisão esteja entre os riscos garantidos pela cobertura contratada.
Não existe uma única configuração de seguro auto.
O consumidor pode contratar diferentes combinações de coberturas.
Uma apólice pode proteger o próprio veículo contra colisões.
Outra pode ter proteção mais restrita.
Também pode existir cobertura de responsabilidade civil para danos causados a terceiros.
Por isso, a resposta não deve ser simplesmente:
“Sim, seguro cobre abalroamento.”
A resposta correta é:
verifique quais coberturas e limites constam na apólice.
Como funciona a cobertura de colisão?
Quando o veículo segurado possui cobertura aplicável à colisão e sofre um abalroamento, o segurado pode comunicar o sinistro à seguradora.
A empresa fará a regulação conforme as condições contratuais.
Se os danos forem reparáveis e o evento estiver coberto, pode ocorrer uma indenização parcial, com aplicação da franquia quando prevista para aquela cobertura.
Exemplo ilustrativo:
O carro sofre um abalroamento lateral.
O reparo coberto é orçado em R$ 9.000.
A franquia contratual aplicável é de R$ 3.000.
Em uma estrutura de franquia dedutível, o segurado participa conforme o valor definido no contrato e a seguradora assume a parcela indenizável restante, observadas as condições da apólice.
Os números são apenas ilustrativos.
O que é franquia no seguro?
A franquia representa a participação do segurado no prejuízo, conforme estabelecido na apólice.
É comum associá-la aos reparos parciais do próprio veículo.
Imagine:
prejuízo: R$ 8.000;
franquia dedutível aplicável: R$ 2.500.
Em um exemplo simples, a seguradora assumiria a parte indenizável que ultrapassa a franquia, conforme as regras contratuais.
Mas atenção:
as seguradoras podem estruturar produtos e franquias de formas diferentes.
Leia a apólice antes de presumir como será feita a cobrança.
Vale a pena acionar o seguro se o reparo for barato?
Nem sempre.
Se o custo do reparo for inferior ou muito próximo da franquia aplicável, acionar a cobertura do próprio veículo pode não trazer vantagem financeira.
Exemplo:
franquia: R$ 3.000;
reparo: R$ 2.000.
Em uma cobertura com franquia dedutível comum, o prejuízo ficaria dentro da participação do segurado.
Por isso, depois de uma colisão pequena, vale verificar:
valor estimado do reparo;
franquia;
condições da apólice;
eventual impacto sobre bônus ou condições futuras.
Não decida apenas olhando a aparência do dano.
Um para-choque moderno pode esconder sensores, suportes e componentes danificados.
Como funciona o seguro para terceiros no abalroamento?
A cobertura de responsabilidade civil para veículos é popularmente conhecida como seguro para terceiros.
Ela existe para proteger financeiramente o segurado quando ele é responsabilizado por danos causados a outras pessoas, dentro das condições e limites contratados.
Pode haver cobertura para diferentes tipos de danos, conforme a apólice, como:
danos materiais;
danos corporais;
danos morais, quando contratados ou previstos.
Imagine:
o segurado muda de faixa e provoca uma colisão com outro carro.
O veículo do terceiro sofre R$ 12.000 em danos materiais.
Se houver cobertura de responsabilidade civil aplicável, a seguradora poderá tratar a indenização dentro do limite contratado e das regras da apólice.
Seguro para terceiros conserta meu próprio carro?
Não por meio da cobertura de responsabilidade civil para terceiros.
Essa distinção é fundamental.
A cobertura para terceiros protege o segurado diante de sua responsabilidade por prejuízos causados a outras pessoas.
Para reparar o próprio veículo, é necessário verificar se existe cobertura aplicável aos danos do carro segurado.
É possível, por exemplo, alguém possuir:
somente cobertura de responsabilidade civil;
cobertura para o próprio carro e terceiros;
ou outra combinação.
Não presuma que todo seguro auto possui as mesmas proteções.
Preciso pagar franquia para consertar o carro do terceiro?
Não se deve aplicar automaticamente a franquia da cobertura de casco do próprio carro ao atendimento de terceiros.
As condições da cobertura de responsabilidade civil devem ser verificadas separadamente.
Cada cobertura possui:
limite;
regras;
eventuais participações;
riscos cobertos;
exclusões.
Por isso, quando ocorrer um abalroamento envolvendo terceiros, informe a seguradora e siga o procedimento previsto no contrato.
E se o outro motorista for o responsável?
Existem diferentes caminhos possíveis.
O outro motorista pode:
pagar diretamente o reparo;
acionar sua cobertura para terceiros, se possuir;
discutir a responsabilidade;
ou a situação pode precisar de outra forma de resolução.
Se você possui seguro para o próprio veículo, também pode verificar com sua seguradora a possibilidade de utilizar sua cobertura, conforme o contrato.
Quando uma seguradora indeniza prejuízo causado por terceiro, podem existir mecanismos jurídicos de sub-rogação e eventual ressarcimento contra o responsável.
Isso não significa que o segurado deva tentar conduzir sozinho esse processo.
Converse com a seguradora.
E se o responsável não tiver seguro?
Seguro de automóvel é uma proteção contratual.
O fato de o outro motorista não possuir seguro não elimina automaticamente eventual responsabilidade pelos danos causados.
As partes podem tentar resolver a questão diretamente.
Quando não existe acordo, pode ser necessário buscar orientação jurídica e os meios adequados para discutir a responsabilidade e o ressarcimento.
Se você possui cobertura para o próprio carro, vale comunicar sua seguradora e entender as alternativas previstas em sua apólice.
O que fazer imediatamente após um abalroamento?
A prioridade é a segurança.
1. Verifique se existem feridos
Antes de discutir danos materiais, verifique as pessoas envolvidas.
Quando houver vítimas, solicite atendimento de emergência e siga as orientações das autoridades.
2. Evite novos acidentes
Sinalize a situação e observe as condições da via.
Não permaneça em posição perigosa apenas para tirar fotografias.
3. Registre o cenário quando for seguro
Fotografe veículos, danos e sinalização.
4. Troque informações
Anote dados necessários dos envolvidos.
5. Não transforme o local em uma discussão
Mantenha a comunicação objetiva.
6. Verifique as orientações das autoridades
Os procedimentos podem variar conforme existência de vítimas, local e circunstâncias.
7. Comunique a seguradora
Se pretende utilizar uma cobertura, faça o aviso do sinistro conforme os canais disponibilizados.
É obrigatório fazer boletim de ocorrência?
A necessidade e a forma de registro dependem das circunstâncias do acidente e das regras aplicáveis no local.
Acidentes com vítimas exigem tratamento diferente daqueles que envolvem apenas danos materiais.
Além disso, órgãos estaduais disponibilizam procedimentos diferentes para determinados registros sem vítimas.
Mesmo quando houver possibilidade de registro eletrônico, informe os fatos corretamente.
O boletim de ocorrência é um registro da ocorrência e das informações declaradas.
Ele não deve ser tratado isoladamente como uma decisão definitiva sobre quem foi culpado.
Para o seguro, consulte também a documentação solicitada nas condições contratuais.
O que não fazer depois de uma colisão?
Algumas atitudes podem criar problemas desnecessários.
Evite:
abandonar uma situação que exige providências;
entrar em confronto;
alterar deliberadamente evidências;
fornecer informações falsas;
assinar documentos que você não compreendeu;
combinar informações falsas para o seguro;
autorizar reparos cobertos antes das orientações necessárias da seguradora.
Outro cuidado importante:
não faça acordos envolvendo a cobertura de responsabilidade civil da seguradora sem observar as condições do seguro.
A seguradora precisa participar do procedimento conforme o contrato.
Como acionar o seguro depois de um abalroamento?
O procedimento varia entre seguradoras, mas normalmente começa pelo aviso de sinistro.
Tenha disponíveis informações como:
data;
horário;
local;
descrição do acidente;
dados dos veículos;
dados dos envolvidos;
fotografias;
documentos solicitados;
boletim de ocorrência, quando aplicável ou solicitado.
A seguradora informará as próximas etapas.
Podem existir:
vistoria;
envio de imagens;
orçamento;
indicação ou escolha de oficina conforme o produto;
análise dos danos;
regulação do sinistro.
Não faça reparos por conta própria esperando automaticamente receber reembolso depois.
Consulte antes as regras da seguradora.
O que é sinistro?
No contexto do seguro, o acidente comunicado pode representar um sinistro quando corresponde à ocorrência de um risco previsto no contrato.
Um abalroamento pode gerar sinistro envolvendo:
o próprio veículo;
um terceiro;
ambos;
passageiros;
outras coberturas contratadas.
Quer entender melhor o conceito?
Veja o guia da Smartia sobre o que é sinistro.
Abalroamento pode resultar em indenização integral?
Pode, dependendo da extensão dos danos e dos critérios previstos no contrato.
Um erro comum é afirmar que todo veículo é considerado “perda total” quando o reparo alcança exatamente 75% do valor do carro.
Isso não deve ser tratado como uma regra universal para todos os seguros.
A regulamentação permite produtos com critérios contratuais diferentes para caracterização da indenização integral.
Por isso, consulte:
condições gerais;
limite máximo de indenização;
critério de indenização integral;
modalidade de valor contratada.
Um forte abalroamento lateral, por exemplo, pode atingir partes estruturais e gerar um reparo elevado.
A seguradora avaliará o caso conforme o contrato.
O que acontece quando existe indenização parcial?
Quando o veículo pode ser reparado e o evento está coberto, o processo pode resultar em indenização parcial.
Nesse caso, normalmente são avaliados:
danos relacionados ao evento;
orçamento;
cobertura;
franquia aplicável;
oficina;
autorização do reparo.
A SUSEP orienta que os procedimentos de regulação e liquidação do sinistro devem estar descritos nas condições contratuais.
Leia esses documentos.
Quem escolhe a oficina?
Isso depende do produto contratado.
Existem seguros que oferecem rede referenciada e produtos com regras relacionadas à escolha da oficina.
Por isso, antes mesmo de contratar o seguro, vale verificar:
rede disponível;
benefícios oferecidos;
eventuais condições para livre escolha;
garantia dos reparos;
distância das oficinas.
Depois do acidente, confirme com a seguradora as opções disponíveis em sua apólice.
E se os dois motoristas discordarem sobre quem causou o acidente?
Isso acontece com frequência.
Um motorista diz:
“Você entrou na minha faixa.”
O outro responde:
“Você acelerou quando eu já estava entrando.”
Nessa situação, não tente resolver a discussão apenas pela posição do amassado.
Preserve evidências.
Fotos do local podem mostrar:
faixas;
cruzamento;
placas;
posição dos veículos;
ponto de impacto;
sinalização.
Vídeos de câmeras ou dashcams também podem ser relevantes.
Quando não existe acordo, a responsabilidade pode precisar ser discutida pelos meios adequados.
Posso assumir a culpa no local para resolver mais rápido?
Tenha cuidado.
Você pode prestar informações verdadeiras sobre o que aconteceu sem transformar uma avaliação feita sob estresse em acordo financeiro imediato.
Se pretende utilizar a cobertura de responsabilidade civil do seguro, comunique a seguradora antes de realizar acordos ou pagamentos que dependam dessa cobertura.
As condições do seguro podem exigir anuência da companhia para determinados acordos com terceiros.
O melhor caminho é:
descrever os fatos;
registrar o acidente;
trocar informações;
comunicar a seguradora;
seguir o procedimento contratual.
Como funciona a cobertura para danos materiais a terceiros?
A cobertura de danos materiais é uma das proteções mais relevantes dentro da responsabilidade civil veicular.
Ela pode ser utilizada, conforme o contrato, quando o segurado é responsabilizado por danos materiais causados a terceiros.
Exemplos:
carro;
motocicleta;
muro;
portão;
poste ou outro bem, conforme as condições aplicáveis.
Existe um limite máximo contratado.
Se a indenização coberta superar esse limite, a seguradora não assume automaticamente qualquer valor ilimitado.
Por isso, escolher um limite adequado para terceiros é uma decisão importante na contratação.
Veja também o conteúdo da Smartia sobre seguro para terceiros.
Cobertura para terceiros é importante mesmo para carro barato?
Sim, porque o valor do seu próprio carro não determina o tamanho do prejuízo que você pode causar.
Imagine dirigir um veículo avaliado em R$ 30 mil e se envolver em uma colisão pela qual você seja responsabilizado com um automóvel de alto valor.
Os danos do terceiro podem superar bastante o preço do seu carro.
Além disso, um acidente pode envolver mais de um veículo.
Por isso, ao comparar seguros, não observe apenas a proteção do casco.
Analise também os limites de responsabilidade civil.
Como reduzir o risco de abalroamento?
Nenhum motorista consegue eliminar totalmente o risco de acidente.
Mas alguns hábitos ajudam.
Use os retrovisores
Faça verificações frequentes do ambiente.
Observe os pontos cegos
Retrovisores não mostram tudo.
Sinalize as mudanças de faixa
A seta comunica sua intenção, mas não substitui a necessidade de verificar se a manobra é segura.
Mantenha distância
Espaço oferece tempo para reagir.
Reduza a velocidade em cruzamentos
Mesmo quando você acredita ter preferência, observe o comportamento dos demais veículos.
Evite distrações
Celular e outras distrações reduzem a capacidade de perceber mudanças no trânsito.
Tenha cuidado em estacionamentos
Pedestres e veículos podem surgir de diferentes direções.
Redobre a atenção em chuva
Visibilidade e aderência podem diminuir.
Direção defensiva não significa apenas evitar seus próprios erros.
Significa tentar antecipar também os erros dos outros.
FAQ sobre abalroamento
O que significa abalroamento?
É uma colisão ou choque entre veículos, frequentemente utilizado para descrever contatos laterais ou transversais durante a circulação.
Abalroamento é o mesmo que colisão?
Colisão é um termo amplo. Abalroamento é frequentemente empregado para acidentes entre veículos e pode aparecer associado principalmente a choques laterais.
O que é abalroamento lateral?
É quando ocorre contato entre as laterais dos veículos, situação comum em mudanças de faixa, ultrapassagens e convergências.
Quem bate na lateral é culpado?
Não necessariamente. O ponto do impacto não determina sozinho a responsabilidade. É preciso analisar a dinâmica do acidente.
Quem muda de faixa é sempre culpado?
Não existe uma regra que permita concluir responsabilidade apenas por essa informação. A manobra, sinalização, posição dos veículos e demais circunstâncias precisam ser analisadas.
Seguro cobre abalroamento?
Pode cobrir se o veículo possuir cobertura aplicável a colisão e o evento estiver dentro das condições da apólice.
Preciso pagar franquia?
Pode haver franquia para reparos do próprio veículo quando prevista na cobertura. O valor e a forma de aplicação constam na apólice.
Seguro para terceiros paga meu carro?
A cobertura de responsabilidade civil para terceiros não é a cobertura destinada aos danos do próprio veículo segurado.
E se o outro motorista não tiver seguro?
Isso não elimina eventual responsabilidade civil. Se você possui cobertura para o próprio veículo, também pode consultar sua seguradora sobre as alternativas disponíveis.
Preciso fazer boletim de ocorrência?
Os procedimentos variam conforme as circunstâncias, especialmente se houver vítimas, e conforme as regras locais. Verifique as orientações da autoridade competente e da seguradora.
O boletim define quem foi culpado?
O registro da ocorrência não deve ser interpretado isoladamente como uma decisão definitiva de responsabilidade.
Devo tirar fotos?
Quando for seguro fazê-lo, fotos dos veículos, danos, sinalização e local podem ajudar a documentar a dinâmica.
Posso consertar o carro antes de avisar o seguro?
Se pretende solicitar cobertura, comunique primeiro a seguradora e siga o procedimento previsto no contrato.
Abalroamento pode dar perda total?
Uma colisão grave pode resultar em indenização integral quando forem atendidos os critérios definidos na apólice. Não existe um percentual único que deva ser presumido para todos os produtos.
Qual cobertura paga o carro de outra pessoa?
A cobertura de responsabilidade civil para danos materiais a terceiros pode responder, dentro das condições e limites contratados, pelos danos pelos quais o segurado seja responsabilizado.
Abalroamento: segurança primeiro, seguro depois
Um abalroamento pode variar de um pequeno contato entre retrovisores a uma colisão lateral com danos elevados.
Depois do acidente, três questões devem ser tratadas separadamente:
o que aconteceu;
quem poderá ser responsabilizado;
quais coberturas existem.
O formato da batida não determina sozinho a culpa.
Da mesma forma, possuir “seguro auto” não significa automaticamente possuir qualquer cobertura imaginável.
Para os danos do próprio veículo, é necessário verificar a cobertura contratada para colisão.
Para prejuízos causados a outras pessoas, entra em cena a cobertura de responsabilidade civil quando contratada e aplicável.
E a franquia deve ser analisada conforme a cobertura e as condições da apólice, sem assumir uma regra universal.
Se ocorrer uma colisão, priorize a segurança, verifique se existem vítimas, documente o local quando isso puder ser feito sem risco, troque as informações necessárias e comunique a seguradora.
No seguro, detalhes importam.
Conhecer as coberturas antes do acidente é muito melhor do que descobrir seus limites somente depois dele.
Data de atualização: 06 de outubro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878
Nenhum comentário