


Carro com Sinistro: O Que É e Quais os Riscos?
Atualizado em 22 de outubro de 2026
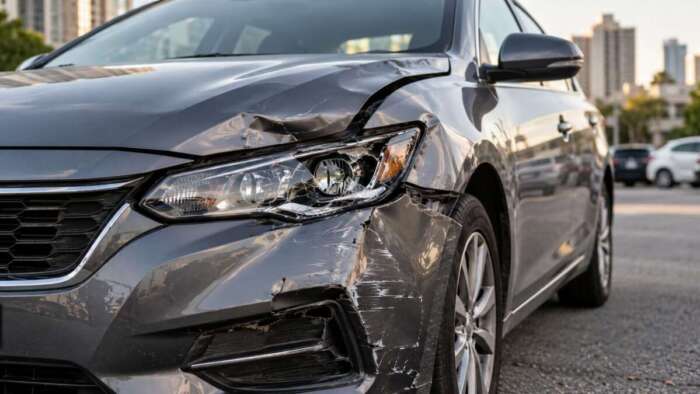
Sinistro é a ocorrência de um evento previsto no contrato de seguro, como colisão, roubo, furto ou alagamento, conforme as coberturas escolhidas. Um veículo com histórico de sinistro pode ter passado por dano leve, reparação significativa ou indenização integral.
O tema carro com sinistro reúne dúvidas de quem pesquisa, compara e decide antes de assumir um compromisso financeiro. Este guia editorial do Smartia.com.br reúne critérios práticos, documentos e limites reais para apoiar uma decisão informada. A análise distingue fatos regulatórios, estatísticas delimitadas e exemplos meramente ilustrativos, sem transformar referência genérica em cotação.
Índice de conteúdo
- O que significa carro com sinistro?
- Como funciona a classificação de pequena, média e grande monta?
- Como consultar o histórico antes de comprar?
- O que muda na compra de um carro usado sinistrado?
- Sinistro de pequena monta pode ser um problema?
- Carro de média monta pode circular normalmente?
- Como verificar estrutura, airbags e componentes críticos?
- Comprar veículo recuperado de leilão é sempre ruim?
- É possível fazer seguro de um carro com sinistro?
- Franquia e indenização mudam depois de um sinistro?
- Como funciona a Tabela Fipe na negociação?
- Quais documentos pedir ao vendedor?
- Como negociar com transparência e reduzir risco jurídico?
- Quais sinais indicam que é melhor desistir?
- Como fazer o checklist de compra e seguro?
- Quando vale a pena comprar um carro com sinistro?
- Perguntas frequentes
- Conclusão
Quadro de referência e pontos de verificação
| Elemento | O que conferir |
|---|---|
| O que significa carro com sinistro | Sinistro é a ocorrência de um evento previsto no contrato de seguro, como colisão, roubo, furto ou alagamento, conforme as coberturas escolhidas |
| Como funciona a classificação de pequena, média e grande monta | Após determinados acidentes de trânsito, órgãos competentes podem classificar danos em categorias como pequena, média e grande monta, com efeitos sobre procedimentos documentais |
| Como consultar o histórico antes de comprar | Verifique RENAVAM, dados documentais, apontamentos disponíveis em serviços oficiais de trânsito e consultas especializadas |
| O que muda na compra de um carro usado sinistrado | O valor anunciado pode ser menor por causa do histórico |
| Sinistro de pequena monta pode ser um problema | Um dano aparentemente pequeno pode ter sido corretamente reparado sem comprometer a segurança, mas a descrição da ocorrência não elimina a necessidade de inspeção. |
| Carro de média monta pode circular normalmente | A situação documental e a regularização exigida pelos órgãos de trânsito são determinantes |
| Como verificar estrutura, airbags e componentes críticos | A inspeção deve abranger longarinas, colunas, assoalho, pontos de solda, sistemas de retenção e funcionamento eletrônico |
| Comprar veículo recuperado de leilão é sempre ruim | Nem todo leilão decorre de sinistro; há leilões de frota, financeira, renovação e eventos de seguradora |
1. O que significa carro com sinistro?
Sinistro é a ocorrência de um evento previsto no contrato de seguro, como colisão, roubo, furto ou alagamento, conforme as coberturas escolhidas. Um veículo com histórico de sinistro pode ter passado por dano leve, reparação significativa ou indenização integral.
Não confunda ocorrência de sinistro com condenação automática do veículo. O que determina o risco de compra são a natureza do evento, as consequências estruturais e a qualidade do reparo. O comprador deve descobrir exatamente o que aconteceu, em vez de se contentar com uma etiqueta genérica no anúncio.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
2. Como funciona a classificação de pequena, média e grande monta?
Após determinados acidentes de trânsito, órgãos competentes podem classificar danos em categorias como pequena, média e grande monta, com efeitos sobre procedimentos documentais. Esses critérios não são sinônimos de valores de indenização de seguradora.
A regulamentação de trânsito e os laudos correspondentes devem orientar a regularização, em especial nos casos de média monta, que podem demandar inspeção de segurança e anotação no documento. Grande monta pode envolver restrições relevantes à circulação e recuperação; confirme o enquadramento concreto.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
3. Como consultar o histórico antes de comprar?
Verifique RENAVAM, dados documentais, apontamentos disponíveis em serviços oficiais de trânsito e consultas especializadas. Peça comprovantes de reparos e, quando pertinente, fotografias anteriores e laudos.
Uma consulta paga pode auxiliar, mas não garante descobrir todo evento não registrado. Cruze bases de documentação com vistoria física e histórico de manutenção. Desconfie de anúncios que omitiram a passagem por leilão ou descrevem reparações grandes como meros retoques.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
4. O que muda na compra de um carro usado sinistrado?
O valor anunciado pode ser menor por causa do histórico. Entretanto, reparos futuros, seguros mais caros, restrição de aceitação e dificuldade de revenda podem consumir a economia inicial.
Compare preço com exemplares equivalentes, incluindo ano, quilometragem, versão e estado de conservação. Avalie o custo total de propriedade e não apenas a diferença no anúncio. A decisão é particularmente sensível para quem pretende revender no curto prazo.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
5. Sinistro de pequena monta pode ser um problema?
Um dano aparentemente pequeno pode ter sido corretamente reparado sem comprometer a segurança, mas a descrição da ocorrência não elimina a necessidade de inspeção.

Observe alinhamento, pintura, folgas, fixações, vidros, sensores e peças substituídas. Mesmo um para-choque trocado pode esconder falhas em sistemas eletrônicos modernos. O laudo técnico deve verificar se há danos não aparentes.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
6. Carro de média monta pode circular normalmente?
A situação documental e a regularização exigida pelos órgãos de trânsito são determinantes. Não basta o vendedor afirmar que o carro foi consertado.
Solicite documentação de inspeção, Certificado de Segurança Veicular quando aplicável e histórico de regularização. O comprador precisa verificar se existe bloqueio ativo ou anotação pertinente no cadastro e se os requisitos legais foram atendidos.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
7. Como verificar estrutura, airbags e componentes críticos?
A inspeção deve abranger longarinas, colunas, assoalho, pontos de solda, sistemas de retenção e funcionamento eletrônico. É recomendável avaliação independente por profissional habilitado.
O fato de o automóvel dirigir aparentemente bem não comprova integridade estrutural. Um airbag acionado exige reparação adequada, não simples ocultação de luzes no painel. A segurança passiva deve ser analisada com atenção.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
8. Comprar veículo recuperado de leilão é sempre ruim?
Nem todo leilão decorre de sinistro; há leilões de frota, financeira, renovação e eventos de seguradora. A origem deve ser conferida antes de atribuir significado ao histórico.
Leia edital, condições de venda e documentos. Muitos veículos são vendidos sem garantia de funcionamento e exigem retirada e regularização por conta do arrematante. Calcule transporte, taxas e possíveis reparos antes do lance.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
9. É possível fazer seguro de um carro com sinistro?
Pode ser possível, mas a aceitação depende de vistoria, perfil do veículo, regras de subscrição e seguradora. Alguns produtos podem restringir coberturas ou aplicar condições específicas.
Peça cotação informando integralmente o histórico. Omitir dado relevante pode criar problemas na indenização. Compare não apenas preço, mas coberturas para casco, terceiros, roubo, furto e assistência, além de eventual valor máximo indenizável.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
10. Franquia e indenização mudam depois de um sinistro?
Franquia é a participação financeira prevista para determinados sinistros parciais cobertos. Indenização integral tem condições específicas, podendo ocorrer por perda total técnica ou critérios contratuais de custo de reparo.
Não assuma que um veículo que teve sinistro anterior será sempre indenizado pela mesma referência de mercado de um carro sem histórico. Informe o risco corretamente e consulte as regras de valor determinado ou valor de mercado referenciado.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
11. Como funciona a Tabela Fipe na negociação?
A Fipe é referência de preço médio, não laudo de qualidade ou preço compulsório. Histórico de sinistro, documentação e estado podem justificar diferença na negociação.
Peça orçamento detalhado de reparações, compare custos de componentes originais e verifique histórico de revisões. Uma redução aparente de 15% pode ser pouco atrativa se houver risco de uma única manutenção cara; simule cenários.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
12. Quais documentos pedir ao vendedor?
Solicite CRLV atual, comprovantes de propriedade e transferência, situação de débitos, laudo cautelar, documentação de recuperação e notas ou ordens de serviço, quando existentes.
Confronte placa, chassi e motor com os documentos. Em transações com intermediários, confira a titularidade e o poder para vender. Guarde mensagens e anúncios que descrevam o estado do bem.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.

13. Como negociar com transparência e reduzir risco jurídico?
O vendedor deve apresentar informações relevantes conhecidas sobre o estado do automóvel; omissões podem gerar conflitos contratuais e consumeristas conforme o caso.
Registre por escrito a ciência sobre reparos documentados e a condição real do veículo. Isso não afasta direitos assegurados por lei nem valida fraude, mas reduz ambiguidades. Contratos claros favorecem ambas as partes.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
14. Quais sinais indicam que é melhor desistir?
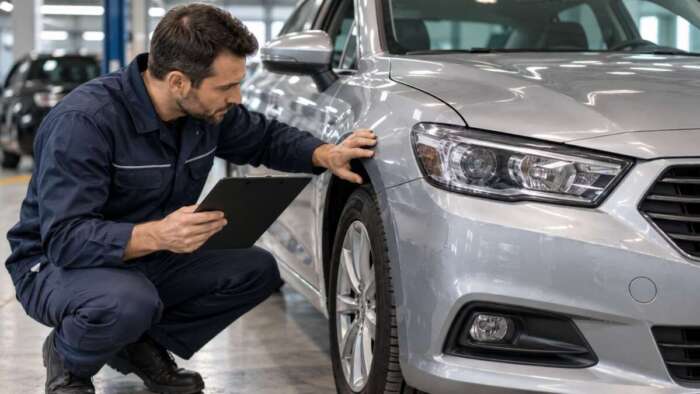
Recusa de vistoria independente, divergência no chassi, documentação incompleta, soldas suspeitas e histórico incoerente são alertas que merecem atenção.
Se a inspeção detectar comprometimento estrutural sem reparação comprovada, o desconto de preço não deve superar a prioridade da segurança. Considere também o custo de imobilização do carro e a dificuldade de conseguir seguro adequado.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.
15. Como fazer o checklist de compra e seguro?
Organize etapas: histórico documental, laudo independente, avaliação mecânica, simulação de seguro, comparação de preço e contrato de compra e venda.
Faça a cotação antes de pagar sinal. Descobrir depois que uma seguradora não aceita o veículo pode inviabilizar o negócio. Reúna evidências do estado no momento da entrega para facilitar futuras negociações.
Na negociação, peça que cada afirmação do vendedor seja sustentada por documentos datados. Fotografias do antes e depois, comprovantes de oficina e uma vistoria independente formam conjunto mais sólido do que declarações verbais. Se surgir divergência, interrompa a negociação até compreender sua origem. A pressa costuma favorecer a compra sem informação suficiente.
16. Quando vale a pena comprar um carro com sinistro?
Pode fazer sentido quando o evento foi plenamente documentado, os reparos foram tecnicamente adequados, a situação cadastral está regular e o preço compensa os riscos remanescentes.
Não existe regra universal. A decisão dependerá do orçamento, do horizonte de uso, da disponibilidade de seguro e da tolerância a uma revenda potencialmente mais difícil. Priorize transparência e inspeção.
Outra dimensão é a proteção financeira. Antes da aquisição, obtenha simulação escrita de seguro com a versão exata, o chassi quando exigido e o histórico informado. Confronte franquia, valor de referência, exclusões e regras de vistoria. Mesmo um desconto expressivo no preço pode deixar de compensar quando surgem gastos de manutenção ou dificuldade de aceitação pela seguradora.

17. Perguntas frequentes
Carro com sinistro é ruim para comprar?
Sinistro é a ocorrência de um evento previsto no contrato de seguro, como colisão, roubo, furto ou alagamento, conforme as coberturas escolhidas. Um veículo com histórico de sinistro pode ter passado por dano leve, reparação significativa ou indenização integral. Não confunda ocorrência de sinistro com condenação automática do veículo. O que determina o risco de compra são a natureza do evento, as consequências estruturais e a qualidade do reparo. O comprador deve descobrir exatamente o que aconteceu, em vez de se contentar com uma etiqueta genérica no anúncio.
Sinistro e colisão são a mesma coisa?
Após determinados acidentes de trânsito, órgãos competentes podem classificar danos em categorias como pequena, média e grande monta, com efeitos sobre procedimentos documentais. Esses critérios não são sinônimos de valores de indenização de seguradora. A regulamentação de trânsito e os laudos correspondentes devem orientar a regularização, em especial nos casos de média monta, que podem demandar inspeção de segurança e anotação no documento. Grande monta pode envolver restrições relevantes à circulação e recuperação; confirme o enquadramento concreto.
Seguro aceita carro com sinistro?
Verifique RENAVAM, dados documentais, apontamentos disponíveis em serviços oficiais de trânsito e consultas especializadas. Peça comprovantes de reparos e, quando pertinente, fotografias anteriores e laudos. Uma consulta paga pode auxiliar, mas não garante descobrir todo evento não registrado. Cruze bases de documentação com vistoria física e histórico de manutenção. Desconfie de anúncios que omitiram a passagem por leilão ou descrevem reparações grandes como meros retoques.
Pequena monta precisa de laudo?
O valor anunciado pode ser menor por causa do histórico. Entretanto, reparos futuros, seguros mais caros, restrição de aceitação e dificuldade de revenda podem consumir a economia inicial. Compare preço com exemplares equivalentes, incluindo ano, quilometragem, versão e estado de conservação. Avalie o custo total de propriedade e não apenas a diferença no anúncio. A decisão é particularmente sensível para quem pretende revender no curto prazo.
Carro recuperado de leilão pode circular?
Um dano aparentemente pequeno pode ter sido corretamente reparado sem comprometer a segurança, mas a descrição da ocorrência não elimina a necessidade de inspeção. Observe alinhamento, pintura, folgas, fixações, vidros, sensores e peças substituídas. Mesmo um para-choque trocado pode esconder falhas em sistemas eletrônicos modernos. O laudo técnico deve verificar se há danos não aparentes.

A Fipe desconta carro sinistrado?
A situação documental e a regularização exigida pelos órgãos de trânsito são determinantes. Não basta o vendedor afirmar que o carro foi consertado. Solicite documentação de inspeção, Certificado de Segurança Veicular quando aplicável e histórico de regularização. O comprador precisa verificar se existe bloqueio ativo ou anotação pertinente no cadastro e se os requisitos legais foram atendidos.
Como saber se teve indenização integral?
A inspeção deve abranger longarinas, colunas, assoalho, pontos de solda, sistemas de retenção e funcionamento eletrônico. É recomendável avaliação independente por profissional habilitado. O fato de o automóvel dirigir aparentemente bem não comprova integridade estrutural. Um airbag acionado exige reparação adequada, não simples ocultação de luzes no painel. A segurança passiva deve ser analisada com atenção.
A franquia aumenta com sinistro antigo?
Nem todo leilão decorre de sinistro; há leilões de frota, financeira, renovação e eventos de seguradora. A origem deve ser conferida antes de atribuir significado ao histórico. Leia edital, condições de venda e documentos. Muitos veículos são vendidos sem garantia de funcionamento e exigem retirada e regularização por conta do arrematante. Calcule transporte, taxas e possíveis reparos antes do lance.
Como descobrir danos ocultos?
Pode ser possível, mas a aceitação depende de vistoria, perfil do veículo, regras de subscrição e seguradora. Alguns produtos podem restringir coberturas ou aplicar condições específicas. Peça cotação informando integralmente o histórico. Omitir dado relevante pode criar problemas na indenização. Compare não apenas preço, mas coberturas para casco, terceiros, roubo, furto e assistência, além de eventual valor máximo indenizável.
O que fazer antes de pagar sinal?
Franquia é a participação financeira prevista para determinados sinistros parciais cobertos. Indenização integral tem condições específicas, podendo ocorrer por perda total técnica ou critérios contratuais de custo de reparo. Não assuma que um veículo que teve sinistro anterior será sempre indenizado pela mesma referência de mercado de um carro sem histórico. Informe o risco corretamente e consulte as regras de valor determinado ou valor de mercado referenciado.
Qual a importância da vistoria cautelar?
A Fipe é referência de preço médio, não laudo de qualidade ou preço compulsório. Histórico de sinistro, documentação e estado podem justificar diferença na negociação. Peça orçamento detalhado de reparações, compare custos de componentes originais e verifique histórico de revisões. Uma redução aparente de 15% pode ser pouco atrativa se houver risco de uma única manutenção cara; simule cenários.
Carro com histórico pode ser revendido?
Solicite CRLV atual, comprovantes de propriedade e transferência, situação de débitos, laudo cautelar, documentação de recuperação e notas ou ordens de serviço, quando existentes. Confronte placa, chassi e motor com os documentos. Em transações com intermediários, confira a titularidade e o poder para vender. Guarde mensagens e anúncios que descrevam o estado do bem.
18. Conclusão
O assunto carro com sinistro deve ser analisado a partir das condições efetivas de cada situação e não apenas do preço ou título anunciado. As informações deste guia ajudam a separar o que está comprovado do que depende de avaliação, proposta, documentação ou contratação. Para avançar com segurança, reúna os dados relevantes, compare alternativas equivalentes e mantenha registro das condições apresentadas.
Consulte as referências e os canais do Smartia.com.br para aprofundar a pesquisa. Sempre que houver valor financeiro envolvido, solicite simulação ou cotação formal; uma estimativa editorial não é oferta vinculante.
Referências e links para aprofundar
- https://www.smartia.com.br/blog
- https://www.gov.br/transportes/pt-br/assuntos/transito/conteudo-Senatran/
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878

Nenhum comentário