


Seguro do Fastback: preço, coberturas e dicas 2026
Atualizado em 22/09/2026 · Leitura aproximada: 18 minutos
O preço do seguro do Fiat Fastback em 2026 varia conforme versão, valor do veículo, CEP, idade e perfil do motorista, uso, coberturas e franquia. Por isso, não existe uma tabela única capaz de dizer quanto todo proprietário de Fastback pagará: a forma mais confiável de descobrir o valor é realizar cotações equivalentes em diferentes seguradoras.
O Fiat Fastback conquistou espaço no mercado brasileiro com uma proposta que combina características de SUV com carroceria de estilo cupê.
E o modelo já alcançou um volume expressivo: em junho de 2026, a Fiat anunciou a marca de 200 mil unidades produzidas. A fabricante também informa porta-malas de 600 litros e três famílias de motorização na gama então comercializada: T200, T200 Hybrid e T270.
Com o crescimento da frota, uma pesquisa tornou-se cada vez mais relevante:
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

quanto custa o seguro do Fastback?
A resposta depende de vários fatores.
Um Fastback T200 utilizado por um motorista experiente, guardado em garagem e com circulação moderada pode apresentar uma cotação completamente diferente de um Fastback Abarth utilizado diariamente por outro perfil em uma grande capital.
Também existem diferenças importantes entre:
Fastback 0 km;
Fastback usado;
versões convencionais;
versões híbridas leves;
Fastback Abarth.
Neste guia da Smartia, você vai entender como funciona o seguro do Fiat Fastback em 2026, quais fatores podem interferir no preço, quais coberturas comparar e como tentar economizar sem simplesmente eliminar proteções importantes.
Índice de conteúdo
- Quanto custa o seguro do Fastback em 2026?
- Preço médio por versão
- Quais versões existem?
- O que influencia o preço?
- Valor FIPE e seguro
- Perfil do motorista
- Região e risco
- Fastback 0 km x usado
- Coberturas essenciais
- Coberturas opcionais
- Seguro contra terceiros
- Vidros, faróis e retrovisores
- Assistência 24 horas
- Carro reserva
- Como funciona a franquia?
- Qual franquia escolher?
- Como economizar?
- Comparativo por seguradora
- Simulação passo a passo
- Fastback Abarth
- Fastback Hybrid
- FAQ
- Conclusão
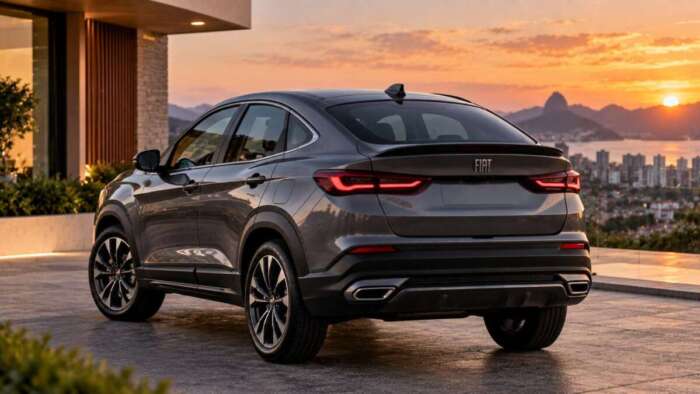
Quanto custa o seguro do Fastback em 2026?
Não existe um preço oficial único para o seguro do Fiat Fastback.

O prêmio é calculado pela seguradora a partir das características do risco apresentado.
Entre os fatores que podem entrar nessa análise estão:
- versão do Fastback;
- ano/modelo;
- valor do automóvel;
- CEP de circulação e pernoite;
- idade do principal condutor;
- demais condutores;
- finalidade de utilização;
- histórico securitário;
- coberturas escolhidas;
- limite de responsabilidade civil;
- franquia;
- assistência;
- carro reserva;
- critérios de aceitação de cada companhia.
Por isso, números divulgados como “preço médio do seguro do Fastback” precisam ser interpretados com cautela.
Uma média calculada com cotações de motoristas de 40 anos de uma determinada cidade não representa necessariamente o valor para um motorista de 25 anos de outra região.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

O melhor parâmetro é sempre uma cotação individual atualizada.
Preço médio do seguro por versão do Fastback
A versão do veículo pode influenciar a cotação porque altera características como:
valor de mercado;
motorização;
equipamentos;
rodas;
componentes eletrônicos;
custo potencial de reparação.
Na linha 2026 divulgada pela Fiat, o Fastback foi oferecido nas versões:
| Versão linha 2026 | Motorização |
|---|---|
| Fastback T200 | T200 |
| Audace T200 Hybrid | T200 Hybrid |
| Impetus T200 Hybrid | T200 Hybrid |
| Limited Edition | T270 |
| Fastback Abarth | T270 |
A Fiat divulgou, no lançamento da linha 2026, preços sugeridos que iam de R$ 119.990 no T200 a R$ 177.990 no Abarth, com valores intermediários de R$ 159.990 para Audace Hybrid, R$ 167.990 para Impetus Hybrid e R$ 171.990 para Limited Edition. Esses são preços de lançamento da linha, e não valores atuais de FIPE nem preços de seguro.
Isso ajuda a compreender por que não é adequado atribuir exatamente o mesmo prêmio a todas as versões.
Mas atenção:
carro mais caro não significa automaticamente seguro proporcionalmente mais caro.
O cálculo envolve diversas variáveis simultaneamente.
O Fastback ainda é vendido 0 km em 2026?
Sim.
E há uma particularidade importante.
Em agosto de 2026, a Fiat iniciou a comercialização da linha 2027, mesmo ainda estando no ano-calendário de 2026.
A nova gama passou a incluir:
T200;

Smart Drive;
BlackMotion;
Audace MHEV;
Impetus MHEV;
Abarth.
A fabricante anunciou preços sugeridos de R$ 119.990 a R$ 184.490 para essa gama, dependendo da versão.
Portanto, quem pesquisa “seguro Fastback 2026” pode estar segurando:
um Fastback ano/modelo 2026;
um Fastback usado de anos anteriores;
ou um Fastback 0 km ano/modelo 2027 comprado durante 2026.
Na cotação, informe sempre os dados exatos do veículo.
O que influencia o preço do seguro do Fastback?
O preço resulta da combinação de fatores.

Perfil do motorista
Informações sobre o principal condutor podem fazer diferença na análise.
Não existe uma idade que automaticamente garanta o seguro mais barato.
CEP
A região de circulação e pernoite pode alterar a exposição a diferentes tipos de sinistro.
Versão
T200, Hybrid e Abarth não necessariamente terão o mesmo risco ou custo de reparação.
Valor do automóvel
O valor segurado é outro elemento relevante.

Utilização
Um veículo utilizado ocasionalmente pode apresentar uma dinâmica diferente daquele usado diariamente em longos deslocamentos.
Garagem
Quando solicitada pela seguradora, essa informação deve ser respondida corretamente.
Coberturas
Quanto maior o conjunto de riscos e serviços contratados, diferente poderá ser o prêmio.
Franquia
A participação do segurado em determinados prejuízos também influencia a estrutura do seguro.
O valor FIPE influencia o seguro do Fastback?
Pode influenciar, especialmente quando o seguro utiliza Valor de Mercado Referenciado.
Mas existe um detalhe importante.
A Fundação Instituto de Pesquisas Econômicas explica que a Tabela FIPE apresenta preços médios do mercado nacional.
O valor real de um veículo específico pode variar de acordo com:
região;
estado de conservação;
cor;
acessórios;
oferta;
procura;
outras características.
Portanto, FIPE não é uma tabela que determina obrigatoriamente o preço de venda de cada Fastback.
No seguro, a SUSEP explica que, na modalidade Valor de Mercado Referenciado, a indenização integral utiliza uma tabela de referência indicada no contrato combinada com um fator de ajuste.
Assim, uma apólice pode prever determinado percentual da tabela de referência.
Outra modalidade é o Valor Determinado, na qual uma quantia fixa é acordada no momento da contratação.
Por isso, antes de contratar, descubra:
qual é a modalidade de indenização?
qual tabela será utilizada?
qual fator de ajuste foi contratado?
Fastback 0 km ou usado: o seguro muda?
Pode mudar.
Um Fastback usado e um zero-quilômetro podem possuir:
valores diferentes;
equipamentos diferentes;
estado de conservação diferente;
tecnologias diferentes;
custos de reposição diferentes.
Além disso, a linha evoluiu desde o lançamento.
Na linha 2026, por exemplo, a Fiat atualizou design e equipamentos. A partir da versão Audace, o modelo passou a oferecer recursos de assistência à condução como frenagem automática de emergência e assistente de permanência em faixa.
Esses componentes agregam tecnologia ao automóvel, mas também reforçam a importância de verificar as condições de reparação após uma colisão.
Um para-choque moderno pode envolver mais do que a peça plástica visível.
Sensores, câmeras e componentes associados a sistemas eletrônicos podem fazer parte da reparação, dependendo da versão.
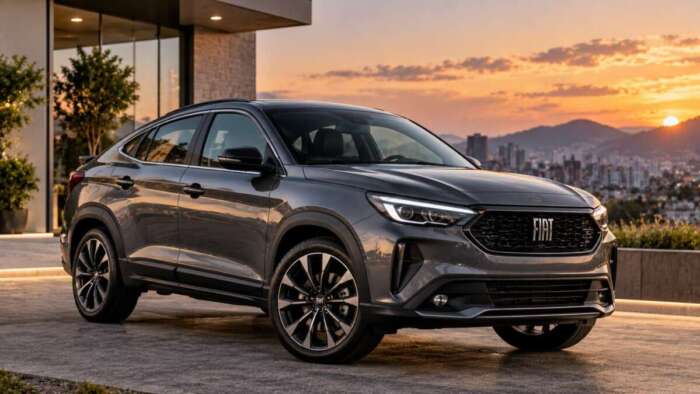
Categoria tarifária e índice de roubo
Muitos consumidores procuram:
“índice de roubo do Fastback”
antes de contratar o seguro.
A preocupação faz sentido, mas o índice de roubo não deve ser analisado isoladamente.
As seguradoras utilizam seus próprios modelos de risco.
Além de roubo e furto, podem ser considerados:
frequência de colisões;
custo médio dos reparos;
valor do veículo;
região;
perfil;
utilização;
experiência da própria carteira da seguradora.
Por isso, não existe um único “índice nacional do Fastback” que determine quanto todas as seguradoras cobrarão.
Quais coberturas são importantes para o Fastback?
Uma apólice pode ser montada com diferentes combinações.
Entre as principais coberturas que merecem análise estão:
Colisão
Protege contra determinados danos decorrentes de colisões, conforme as condições contratadas.
Roubo e furto
Pode garantir indenização nos eventos cobertos pela apólice.
Incêndio
Pode integrar a combinação contratada.
Eventos da natureza
Alagamento, queda de árvore, granizo e outros eventos podem estar contemplados dependendo do produto.
Responsabilidade civil
Voltada para determinadas responsabilidades por danos causados a terceiros.
Essas coberturas podem formar uma proteção mais ampla, muitas vezes chamada de cobertura compreensiva, mas é necessário conferir exatamente quais riscos cada produto inclui.
Seguro contra terceiros no Fastback
Esse é um item que merece atenção especial.
Imagine que você esteja dirigindo seu Fastback e provoque uma colisão com um automóvel de R$ 200 mil.
Mesmo que o dano no seu carro seja pequeno, o prejuízo causado ao terceiro pode ser elevado.
É aí que entra a cobertura de responsabilidade civil.
Dependendo da apólice, podem existir limites separados para:
danos materiais;
danos corporais;
danos morais.
O limite contratado importa.
Uma proposta de seguro de R$ 3.000 com limite reduzido para terceiros não deve ser considerada equivalente a outra de R$ 3.300 que oferece um limite muito maior.
Compare proteção, não apenas preço.
Cobertura para vidros, faróis e retrovisores
No Fastback, vale verificar quais componentes estão incluídos no pacote.
Dependendo da seguradora, pode existir proteção para:
para-brisa;
vidros laterais;
vidro traseiro;
faróis;
lanternas;
retrovisores.
Também podem existir franquias específicas.
Isso é importante porque um pequeno dano nem sempre justifica acionar a cobertura principal do casco.
Uma proteção específica pode ser útil dependendo do custo da peça e das condições do produto.
Assistência 24 horas vale a pena?
Para muitos proprietários, sim, mas é necessário analisar o serviço oferecido.
Assistência 24 horas pode incluir:
guincho;
socorro mecânico;
chaveiro;
auxílio para pneu;
assistência em pane;
transporte;
hospedagem;
outros serviços previstos.
O proprietário que viaja bastante com o Fastback deve prestar atenção principalmente à quilometragem do guincho.
Compare, por exemplo:
100 km;
200 km;
400 km;
quilometragem ampliada ou ilimitada, quando disponível.
Não escolha automaticamente o pacote mais completo.
Escolha aquele compatível com sua utilização.
Carro reserva no seguro do Fastback
O carro reserva pode fazer diferença quando o veículo é utilizado diariamente.
Imagine que o Fastback fique 12 dias parado em uma oficina após um sinistro coberto.
Sem carro reserva, o proprietário pode precisar utilizar:
aplicativos;
táxis;
transporte público;
locação particular.
Ao comparar propostas, verifique:
quantidade de dias;
categoria disponibilizada;
eventos que permitem utilização;
condições da locadora.
Não espere necessariamente receber outro Fastback.
A categoria do veículo reserva é definida pelas condições contratadas.
Como funciona a franquia do Fastback?
A franquia representa a participação financeira do segurado em determinados sinistros, conforme previsto na apólice.
Exemplo apenas didático:
Dano coberto: R$ 15.000
Franquia: R$ 4.000
Em uma estrutura tradicional de dano parcial, o segurado assumiria R$ 4.000 e a seguradora pagaria a parcela indenizável excedente, observadas as regras da apólice.
Mas produtos podem apresentar estruturas diferentes.
Por isso, confira sempre as condições específicas.
Franquia normal, reduzida ou majorada?
As nomenclaturas podem variar, mas é comum encontrar diferentes níveis de participação.
Franquia reduzida
Menor desembolso do segurado em determinado sinistro.
Em contrapartida, pode aumentar o prêmio.
Franquia normal
Busca um equilíbrio entre prêmio e participação.
Franquia majorada
Pode reduzir o preço do seguro, mas aumenta o valor assumido pelo segurado em um sinistro parcial.
A melhor escolha não é necessariamente a franquia mais baixa.
Faça uma conta simples:
quanto economizo no seguro?
versus
quanto a mais precisarei pagar se ocorrer um sinistro?
Como economizar no seguro do Fastback sem perder proteção?
Existem várias estratégias.
1. Compare seguradoras
A mesma pessoa pode receber preços diferentes para o mesmo Fastback.
2. Padronize as cotações
Compare:
mesma cobertura;
mesmos limites;
mesma franquia ou franquias semelhantes;
mesmos serviços.
3. Teste diferentes franquias
Veja como a mudança afeta o prêmio.
4. Avalie assistência
Não pague por um pacote muito superior ao que realmente utiliza.
5. Avalie carro reserva
Escolha a quantidade de dias compatível com sua rotina.
6. Informe tudo corretamente
CEP, garagem, condutores e utilização devem corresponder à realidade.
7. Não corte terceiros apenas para reduzir preço
Uma pequena economia pode representar uma redução significativa do limite disponível.
8. Compare pagamento
Avalie o custo total nas opções à vista e parceladas.
Perfis com melhor cotação para o Fastback
Não existe um perfil que sempre pagará menos.
Isso ocorre porque o cálculo é multivariável.
Um motorista pode ter:
idade considerada favorável;
mas morar em região com maior frequência de sinistros.
Outro pode:
ser mais jovem;
mas utilizar pouco o carro;
possuir garagem;
e estar em uma região diferente.
As seguradoras também não necessariamente atribuem o mesmo peso a cada característica.
Consequentemente:
a seguradora mais barata para seu vizinho pode não ser a mais barata para você.
Fastback Abarth tem seguro mais caro?
Pode apresentar uma cotação diferente das versões T200 e híbridas, mas não é possível afirmar antecipadamente quanto maior será.
O Abarth possui proposta esportiva.
Na linha atual divulgada pela Fiat, utiliza motor T270 de até 185 cv e 270 Nm de torque. A fabricante informa aceleração de 0 a 100 km/h em 7,6 segundos com etanol.
Além disso, possui equipamentos e acabamento específicos.
Essas diferenças podem influenciar:
valor do veículo;
custo de componentes;
reparabilidade;
análise de risco.
Ainda assim, perfil e região continuam sendo relevantes.
A forma correta de comparar é cotar um Abarth e outra versão utilizando o mesmo perfil.
E o seguro do Fastback Hybrid?
As versões Audace e Impetus da linha 2026 utilizam o sistema T200 Hybrid.
Na linha 2027, a Fiat passou a identificá-las como Audace MHEV e Impetus MHEV.
Na cotação, é importante selecionar a versão exata.
Não escolha simplesmente “Fastback” se o sistema oferecer diferentes alternativas.
Isso evita divergências entre:
veículo segurado;
valor de referência;
equipamentos;
motorização;
apólice emitida.
Comparativo do seguro do Fastback por seguradora
Não é confiável dizer que uma determinada seguradora é sempre a mais barata para o Fastback.
O comparativo deve ser realizado com cotações equivalentes.
Use esta estrutura:
| Item | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Prêmio anual | cotar | cotar | cotar |
| Cobertura do casco | comparar | comparar | comparar |
| Roubo/furto | verificar | verificar | verificar |
| Colisão | verificar | verificar | verificar |
| Terceiros | comparar LMI | comparar LMI | comparar LMI |
| Franquia | comparar | comparar | comparar |
| Vidros | verificar | verificar | verificar |
| Faróis/retrovisores | verificar | verificar | verificar |
| Assistência | comparar | comparar | comparar |
| Guincho | comparar km | comparar km | comparar km |
| Carro reserva | comparar dias | comparar dias | comparar dias |
| Oficinas | verificar | verificar | verificar |
Somente depois dessa comparação faz sentido olhar para o preço.
Simulação passo a passo do seguro do Fastback
Passo 1 — identifique a versão
Confira o documento.
Informe corretamente:
ano de fabricação;
ano-modelo;
versão;
motorização.
Passo 2 — informe o principal condutor
Utilize dados reais.
Passo 3 — informe o CEP
Utilize o endereço solicitado na proposta conforme a definição da seguradora.
Passo 4 — declare a utilização
Informe se o veículo é usado:
para lazer;
deslocamento diário;
atividade profissional;
ou outra finalidade perguntada.
Passo 5 — defina o casco
Compare as modalidades oferecidas.
Passo 6 — escolha terceiros
Analise os limites de responsabilidade civil.
Passo 7 — configure assistência
Escolha a quilometragem do guincho e demais serviços.
Passo 8 — analise carro reserva
Determine se realmente precisa dele.
Passo 9 — teste franquias
Faça pelo menos duas simulações.
Passo 10 — compare propostas
Não altere coberturas entre as seguradoras se o objetivo for descobrir qual oferece melhor relação entre preço e proteção para aquela configuração.
Exemplo de comparação
Considere um exemplo puramente ilustrativo, sem representar preços reais de seguradoras.
Um motorista recebe três propostas:
| Proposta | Preço | Franquia | Terceiros | Carro reserva |
|---|---|---|---|---|
| A | R$ X | menor | limite A | 7 dias |
| B | R$ Y | média | limite B | 15 dias |
| C | R$ Z | maior | limite C | sem carro |
Qual é a melhor?
Não dá para responder olhando apenas para X, Y e Z.
A proposta A pode custar menos, mas ter um limite baixo para terceiros.
A B pode custar um pouco mais e oferecer uma estrutura mais ampla.
A C pode ser adequada a alguém que possui outro carro e não precisa de veículo reserva.
O objetivo da comparação é descobrir o que está incluído em cada preço.
Seguro do Fastback usado
O mercado de usados também merece atenção.
A FIPE esclarece que seus valores são médias de mercado e que o preço efetivamente praticado pode variar conforme região, conservação, cor, acessórios e condições de oferta e procura.
Por isso, um Fastback usado anunciado por determinado preço não necessariamente terá esse mesmo valor na tabela utilizada pelo seguro.
Antes da compra, considere:
valor do veículo;
histórico;
estado de conservação;
custo do seguro;
franquia;
custo de manutenção.
Fazer a cotação antes de comprar o carro é uma estratégia interessante.
Você evita descobrir o custo do seguro somente depois de fechar o negócio.
Indenização integral do Fastback: é sempre 75%?
Não.
Essa é uma regra que aparece em muitos conteúdos antigos sobre seguro automóvel, mas não deve ser apresentada como universal em 2026.
A SUSEP explica que produtos podem utilizar percentuais diferentes para caracterização do direito à indenização integral.
A própria autarquia apresenta exemplos em que uma seguradora poderia utilizar 90% do LMI e outra 70%, conforme as condições contratuais.
Portanto:
não presuma 75%.
Confira o percentual previsto na apólice.
FIPE significa indenização de 100%?
Também não necessariamente.
Se a modalidade for Valor de Mercado Referenciado, existe uma:
tabela de referência
combinada com um:
fator de ajuste.
Imagine que a proposta estabeleça determinado percentual da tabela.
É esse mecanismo contratual que deverá ser observado no evento coberto que gere indenização integral.
Por isso, ao comparar seguros do Fastback, inclua uma coluna específica:
fator de ajuste / forma de indenização.
O que verificar antes de contratar?
Faça este checklist:
- versão correta do Fastback;
- ano/modelo;
- modalidade de valor;
- fator de ajuste;
- cobertura para colisão;
- roubo e furto;
- incêndio;
- eventos naturais;
- terceiros;
- vidros;
- faróis;
- retrovisores;
- assistência 24h;
- quilometragem do guincho;
- carro reserva;
- franquia;
- oficinas;
- exclusões;
- condutores declarados;
- utilização correta.
Depois disso, compare o preço.
Perguntas frequentes sobre seguro do Fastback
Quanto custa o seguro do Fastback em 2026?
O preço depende da versão, ano, CEP, perfil, utilização, coberturas, franquia e critérios da seguradora. A cotação individual é necessária para descobrir o valor real.
Fastback Abarth tem seguro mais caro?
Pode receber uma cotação diferente por causa do valor, características e equipamentos, mas não existe um percentual universal de diferença.
Fastback Hybrid tem seguro?
As versões híbridas podem ser cotadas normalmente conforme disponibilidade e critérios de aceitação das seguradoras.
O seguro do Fastback cobre roubo?
Se a cobertura para roubo e furto estiver contratada e o evento estiver enquadrado nas condições da apólice.
Colisão está incluída?
Depende do produto contratado.
Enchente é coberta?
Pode estar contemplada em determinadas coberturas. Verifique os riscos previstos na apólice.
Seguro paga 100% da FIPE?
Não necessariamente. Verifique tabela de referência, fator de ajuste e modalidade de contratação.
Perda total ocorre com 75%?
Não obrigatoriamente. O percentual de caracterização da indenização integral deve ser verificado nas condições contratuais.
O seguro cobre terceiros?
Quando a cobertura de responsabilidade civil correspondente estiver contratada, respeitados seus limites e condições.
Existe cobertura para farol do Fastback?
Pode existir dentro de pacotes específicos de vidros e acessórios, conforme seguradora.
O seguro oferece carro reserva?
Pode oferecer. Confira a quantidade de dias e as regras de utilização.
Posso escolher qualquer oficina?
Depende do produto. A SUSEP esclarece que as seguradoras não são obrigadas a oferecer livre escolha em todas as apólices; podem existir produtos com oficinas referenciadas ou alternativas de livre escolha.
Como deixar o seguro do Fastback mais barato?
Compare seguradoras, teste franquias, ajuste assistências à sua necessidade e mantenha as informações do perfil corretas.
Vale cotar antes de comprar um Fastback?
Sim. Isso permite incluir o seguro no cálculo do custo de propriedade antes da compra.
Fastback é SUV?
A própria Fiat posiciona o modelo como seu primeiro SUV Coupé brasileiro.
O Fastback tem sete lugares?
Não. O Fastback não é um SUV de sete lugares. Portanto, conteúdos sobre carros de sete lugares devem ser usados apenas como comparação para leitores que precisam de maior capacidade de passageiros, e não para classificar o Fastback nessa categoria.
Seguro do Fastback vale a pena?
Seguro é uma forma de transferir determinados riscos financeiros para uma seguradora conforme as coberturas contratadas.
No Fastback, vale analisar não apenas o preço do próprio veículo.
Pense também em:
custo de uma colisão;
reposição de componentes;
danos causados a terceiros;
roubo e furto;
eventos naturais;
necessidade de assistência;
tempo sem o veículo.
Um motorista que depende diariamente do Fastback pode valorizar carro reserva e assistência ampla.
Outro que possui dois automóveis pode preferir retirar o carro reserva e direcionar o orçamento para um limite maior de responsabilidade civil.
Outro proprietário pode optar por franquia maior para tentar reduzir o prêmio.
São decisões diferentes para necessidades diferentes.
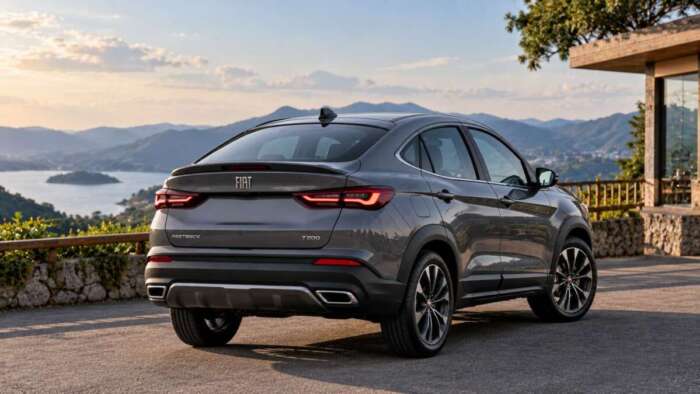
Como contratar seguro para o Fiat Fastback?
Comece com os dados corretos do veículo.
Depois, faça cotações com a mesma configuração em diferentes seguradoras.
Compare:
preço;
franquia;
casco;
terceiros;
vidros;
assistência;
carro reserva;
forma de indenização;
oficinas;
exclusões.
Não escolha apenas pelo menor prêmio.
Uma diferença relativamente pequena de preço pode representar uma diferença significativa de cobertura.
Faça uma cotação do seguro do Fastback
Quer descobrir quanto custa o seguro do Fiat Fastback para o seu perfil?
Faça uma simulação utilizando:
sua versão;
seu CEP;
seu perfil;
sua utilização;
e as coberturas que realmente deseja contratar.
Depois, compare as propostas lado a lado.
Na Smartia, você também pode aprofundar sua pesquisa no conteúdo sobre seguro de carro, conhecer os melhores SUVs para comprar em 2026, comparar com os carros de 7 lugares mais baratos caso precise transportar mais passageiros e consultar a tabela FIPE de carros usados antes de comprar ou vender seu veículo.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878

Nenhum comentário