


Seguro do Doblò: preço, coberturas e dicas 2026
Atualizado em 19/09/2026 · Leitura aproximada: 19 minutos
O seguro do Fiat Doblò em 2026 não possui preço único: o valor depende do ano e versão do veículo, valor de mercado, CEP, perfil do motorista, utilização, coberturas e franquia. Como o Doblò tradicional saiu de linha no Brasil no fim de 2021, a procura atualmente está concentrada principalmente no seguro de unidades usadas.
Espaçoso, versátil e conhecido pela possibilidade de transportar até sete ocupantes em determinadas configurações, o Fiat Doblò construiu uma longa trajetória no mercado brasileiro.
Mesmo fora da linha atual de veículos novos da Fiat, ainda existem muitos exemplares circulando no país.
E quem possui ou pretende comprar um Doblò usado encontra uma dúvida importante:
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

quanto custa o seguro do Doblò em 2026?
A resposta depende de diversos fatores.
Um Doblò utilizado por uma família aos finais de semana representa uma situação diferente de outro veículo utilizado diariamente e com grande quilometragem.
Da mesma forma, ano, versão, endereço de circulação e características dos condutores podem mudar a cotação.
Neste guia da Smartia, você vai entender como funciona o seguro do Fiat Doblò, quais coberturas comparar, como analisar a franquia e quais cuidados podem ajudar a economizar sem abrir mão das proteções que realmente fazem sentido.
Índice de conteúdo
- Quanto custa o seguro do Doblò em 2026?
- O Doblò ainda é vendido zero km?
- Preço do seguro por versão
- O que influencia a cotação?
- Valor FIPE
- Ano e versão
- Perfil do condutor
- Região e CEP
- Uso familiar ou profissional
- Roubo e furto
- Cobertura compreensiva
- Colisão
- Terceiros
- Vidros e acessórios
- Assistência 24 horas
- Carro reserva
- Como funciona a franquia?
- Franquia reduzida, normal ou ampliada
- Indenização integral
- Como comparar seguradoras
- Como economizar
- Seguro para Doblò usado
- Doblò de 7 lugares
- Simulação passo a passo
- Erros ao contratar
- FAQ
- Checklist
- Conclusão
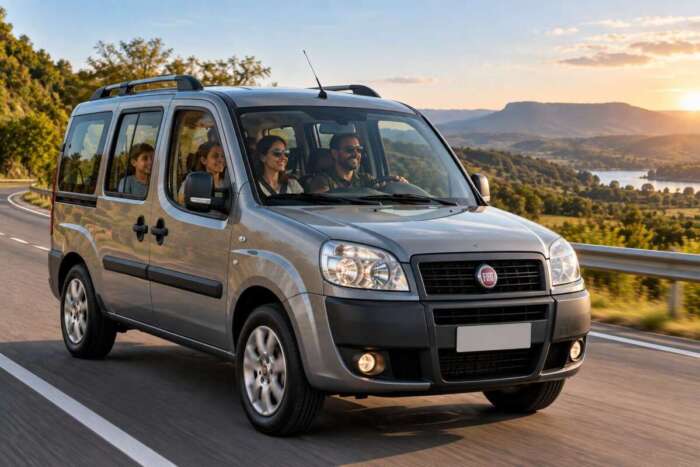
Quanto custa o seguro do Doblò em 2026?
Não existe uma tabela oficial que determine quanto um proprietário de Fiat Doblò deve pagar pelo seguro.
Cada seguradora realiza sua própria análise.
Por isso, duas pessoas com veículos iguais podem receber propostas bastante diferentes.
Entre as informações que podem alterar o preço estão:
- ano do Doblò;
- versão;
- valor do veículo;
- CEP;
- idade dos condutores;
- histórico securitário;
- utilização;
- local onde permanece estacionado;
- coberturas;
- franquia;
- limites para terceiros;
- assistência contratada.
Por essa razão, apresentar um único valor como “preço médio do seguro do Doblò em 2026” pode induzir o consumidor ao erro.
A cotação real precisa considerar o veículo e o segurado.

O Fiat Doblò ainda é vendido zero km em 2026?
O Doblò tradicional comercializado durante anos no Brasil saiu de linha no fim de 2021, junto com o Grand Siena e o antigo motor 1.8 E.torQ.
Isso muda bastante a abordagem para quem procura seguro em 2026.
Hoje, o foco é principalmente:
Doblò usado.
Cote o seu seguro auto online!
Em menos de cinco minutos você estará avaliando propostas com os melhores corretores do país!

Isso também significa que o mercado possui unidades de vários anos e configurações.
É possível encontrar exemplares mais antigos, veículos familiares, versões Adventure e unidades que tiveram diferentes tipos de utilização ao longo da vida.
Por isso, o ano/modelo deve ser informado corretamente na cotação.
Qual é o preço médio do seguro por versão do Doblò?
Em vez de inventar valores por seguradora, é mais seguro entender como as versões entram na precificação.
Veja uma referência comparativa:
| Versão/perfil do Doblò | O que pode influenciar o seguro |
|---|---|
| Doblò Essence | Ano, FIPE, perfil e região |
| Doblò Adventure | Valor de mercado, peças e perfil |
| Doblò 7 lugares | Uso familiar, ano e versão |
| Doblò mais antigo | Aceitação, conservação e valor |
| Doblò usado recente | Valor de mercado e custo de reparação |
| Doblò de uso frequente | Quilometragem e utilização declarada |
| Doblò de uso comercial | Tipo de utilização e regras da seguradora |
O nome da versão, sozinho, não determina o preço.
Por exemplo:
um Doblò Adventure pode receber cotação inferior à de um Essence em outro CEP e com outro motorista.
Isso acontece porque a seguradora avalia um conjunto de riscos.
O que mais influencia o preço do seguro do Doblò?
Imagine três proprietários.
Perfil 1
45 anos, utilização familiar, garagem residencial e deslocamentos moderados.
Perfil 2
25 anos, utilização diária intensa e estacionamento frequente em via pública.
Perfil 3
50 anos, Doblò utilizado para atividades profissionais.
Os três podem possuir veículos de valor semelhante.
Mesmo assim, as propostas podem ser muito diferentes.
As seguradoras possuem liberdade para analisar os riscos e estabelecer seus critérios de aceitação. A SUSEP confirma que uma companhia pode aceitar ou recusar uma proposta com base em seus próprios critérios, observadas as regras contratuais aplicáveis.
O valor FIPE influencia o seguro do Doblò?
Pode influenciar, principalmente na cobertura do próprio veículo.
Mas é importante compreender corretamente o que significa a Tabela FIPE.
A FIPE informa que seus valores representam preços médios praticados no mercado nacional e servem como parâmetro para negociações e avaliações.

O preço real de um veículo pode variar conforme:
região;
estado de conservação;
cor;
acessórios;
oferta e procura;
outras características específicas.
Isso é especialmente relevante para o Doblò.
Como estamos falando predominantemente de veículos usados, dois exemplares do mesmo ano podem apresentar estados de conservação muito diferentes.
Como consultar a FIPE do Doblò?
A consulta precisa considerar:
marca;
modelo/versão;

ano-modelo;
mês de referência.
A própria FIPE informa que a pesquisa oficial deve ser realizada modelo a modelo.
Portanto, não utilize apenas uma pesquisa genérica como:
“FIPE Doblò”.

Um Doblò Adventure de determinado ano pode possuir referência diferente de outra configuração.
Na Smartia, você também pode entender melhor como funciona a tabela FIPE de carros usados antes de contratar o seguro.
Seguro paga sempre 100% da FIPE?
Não.
Essa afirmação precisa ser evitada.
Segundo a SUSEP, na modalidade Valor de Mercado Referenciado, a indenização integral utiliza a tabela de referência indicada no contrato combinada com o fator de ajuste contratado.
Também existe a modalidade Valor Determinado, na qual a indenização integral segue o valor fixado no contrato.
Imagine um exemplo puramente matemático:
Valor na tabela de referência: R$ 60.000
Fator contratado: 100%
Referência: R$ 60.000
Se o fator fosse:
110%
o resultado seria:
R$ 66.000
Se fosse:
90%
seria:
R$ 54.000
Isso não significa que esses percentuais estejam disponíveis para qualquer Doblò.
São apenas exemplos para explicar o mecanismo.
Leia a proposta.
O ano do Doblò muda o seguro?
Sim, pode mudar.
O mercado de Doblò em 2026 reúne veículos com idades bastante diferentes.
Isso afeta:
valor de mercado;
disponibilidade de peças;
custo de reparação;
estado de conservação;
aceitação pelas seguradoras.
Não existe, porém, uma regra simples de que:
“quanto mais velho, mais barato o seguro”.
Um carro mais antigo pode valer menos, mas outros elementos podem elevar o risco ou dificultar determinadas coberturas.
Faça a cotação informando exatamente o ano e a versão.
Perfil do motorista influencia?
Sim.
As seguradoras podem utilizar informações do perfil na avaliação de risco.
O questionário pode abordar diferentes características do segurado e da utilização.
Por isso, duas pessoas que moram na mesma cidade e possuem o mesmo Doblò podem receber preços diferentes.
Não tente alterar informações para diminuir artificialmente o prêmio.
O perfil informado deve corresponder à realidade.
A região influencia o seguro do Doblò?
Pode influenciar bastante.
O CEP ajuda a seguradora a avaliar características relacionadas à região em que o veículo circula ou permanece.
Podem existir diferenças estatísticas relacionadas a:
roubo;
furto;
colisão;
densidade de trânsito;
custos de reparação;
frequência de sinistros.
Consequentemente, o seguro de um Doblò em uma capital pode apresentar preço diferente do seguro do mesmo veículo em uma cidade menor.
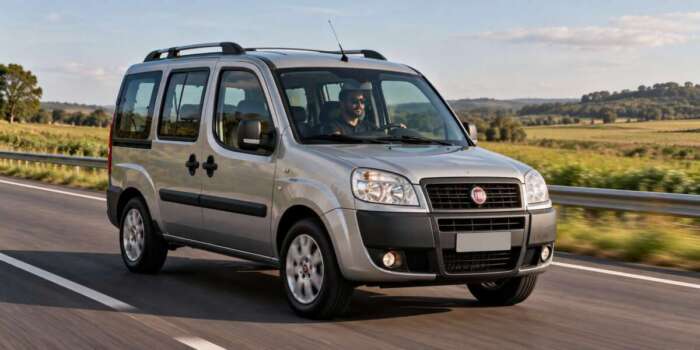
Ter garagem reduz o seguro?
Pode contribuir para a análise de risco, dependendo dos critérios da seguradora.
Algumas propostas perguntam se existe garagem:
na residência;
no trabalho;
durante a noite;
em outros locais de permanência frequente.
A resposta precisa ser verdadeira.
Se o Doblò permanece na rua, informe isso.
O objetivo da cotação é representar o risco real.
Uso familiar e profissional fazem diferença?
Esse ponto merece atenção especial no Doblò.
Por ser um veículo espaçoso, ele pode ser utilizado em diferentes situações.
Há proprietários que usam o carro exclusivamente para:
família;
viagens;
deslocamentos pessoais.
Outros podem utilizar o veículo em atividades profissionais.
Essa informação deve ser declarada corretamente.
Se o automóvel possui uso profissional, informe isso na cotação.
Não contrate como uso exclusivamente particular apenas para tentar reduzir o preço.
Roubo e furto influenciam o preço?
O histórico de sinistros de uma região e de determinados tipos de veículos pode fazer parte da análise das seguradoras.
Mas não existe um único “índice de roubo do Doblò” que determine automaticamente quanto você pagará.
O prêmio resulta de vários fatores.
Se deseja entender o cenário de segurança automotiva, compare também dados sobre modelos e regiões, sem assumir que uma estatística nacional represente exatamente o risco do seu CEP.
Quais coberturas são importantes para o Doblò?
Uma proposta pode combinar diferentes proteções.
Entre as coberturas que podem ser encontradas no mercado estão:
- colisão;
- roubo;
- furto;
- incêndio;
- determinados eventos naturais;
- responsabilidade civil contra terceiros;
- vidros;
- faróis;
- lanternas;
- retrovisores;
- acidentes pessoais de passageiros;
- assistência 24 horas;
- carro reserva.
A disponibilidade varia por seguradora e produto.
Por isso, a expressão:
“seguro completo”
não é suficiente.
Peça a relação exata das coberturas.
O que é cobertura compreensiva?
É uma forma de proteção de casco que reúne determinados riscos definidos no contrato.
Em geral, pode proporcionar proteção mais ampla que uma cobertura limitada somente a alguns eventos.
Entretanto, não existe motivo para presumir que tudo está coberto.
Antes de contratar, procure:
Riscos cobertos
e:
Riscos excluídos.
A SUSEP recomenda que o consumidor tenha acesso às condições contratuais e às informações necessárias para avaliar se o seguro atende às suas necessidades.
Colisão está coberta?
Pode estar, quando incluída na cobertura contratada.
Imagine um Doblò envolvido em uma colisão que danifique:
para-choque;
farol;
capô;
radiador;
porta;
suspensão.
Em um sinistro parcial coberto, a seguradora poderá responder pelo reparo conforme as regras da apólice e aplicação da franquia quando prevista.
É exatamente aqui que escolher a franquia corretamente faz diferença.
E roubo ou furto?
Podem ser cobertos quando contratados.
Existem produtos mais amplos e produtos mais restritos.
Um seguro limitado a roubo e furto pode custar menos que uma cobertura mais abrangente.
Porém, colisões e outros eventos podem ficar fora.
Portanto, não compare apenas preço.
Compare:
preço + cobertura.
Seguro contra terceiros é importante no Doblò?
A cobertura de responsabilidade civil pode proteger o segurado em situações previstas no contrato envolvendo danos causados a terceiros.
Imagine uma colisão com:
outro automóvel;
motocicleta;
portão;
fachada;
veículo de alto valor.
O fato de seu Doblò valer determinada quantia não limita o tamanho do prejuízo que pode ser causado a outra pessoa.
Por isso, observe os limites contratados para terceiros.
Economizar reduzindo excessivamente essa proteção pode aumentar a exposição financeira do proprietário.
Cobertura para passageiros merece atenção?
Especialmente em um veículo associado ao transporte de várias pessoas, vale verificar as coberturas disponíveis para passageiros.
Dependendo do produto, pode existir proteção específica para acidentes pessoais de passageiros.
Confira:
eventos cobertos;
capitais;
limites;
exclusões;
quantidade de ocupantes considerada.
Não presuma que toda cobertura de casco automaticamente oferece a mesma proteção para passageiros.
Vidros, faróis e retrovisores estão incluídos?
Podem estar.
Muitas seguradoras oferecem cobertura ou serviço específico para:
para-brisa;
vidros laterais;
vidro traseiro;
retrovisores;
faróis;
lanternas.
Mas as condições variam.
Em um Doblò mais antigo, vale verificar também a disponibilidade de peças e a rede de atendimento.
Compare eventuais franquias específicas.
Assistência 24 horas: o que analisar?
Assistência 24h não deve ser comparada apenas pelo nome.
Observe:
guincho;
limite de quilometragem;
pane mecânica;
pane elétrica;
chaveiro;
troca de pneu;
socorro por pane seca;
transporte alternativo, quando oferecido.
Para quem utiliza o Doblò em viagens familiares, um limite maior de guincho pode ser interessante.
Para quem circula quase exclusivamente na cidade, a necessidade pode ser diferente.
Vale contratar carro reserva?
Depende de quanto você depende do Doblò.
Se o veículo é essencial para:
trabalho;
levar filhos;
viagens;
rotina familiar;
atividades profissionais,
ficar vários dias sem carro pode gerar transtorno.
Algumas propostas podem oferecer carro reserva por determinados períodos e mediante condições específicas.
Compare antes de contratar.
Como funciona a franquia do seguro do Doblò?
A franquia representa uma participação financeira do segurado em situações previstas no contrato.
Exemplo hipotético:
Reparo coberto: R$ 10.000
Franquia: R$ 3.000
Em um sinistro no qual essa franquia seja aplicável, o segurado participaria com R$ 3.000 e a seguradora responderia pela parcela restante coberta.
Esse exemplo é apenas didático.
O funcionamento efetivo segue a apólice.
Franquia reduzida, normal ou ampliada?
Quando essas alternativas são oferecidas, elas modificam a relação entre prêmio e participação do segurado.
Franquia reduzida
Menor participação em determinados reparos.
Pode aumentar o preço do seguro.
Franquia normal
Opção intermediária.
Franquia ampliada
Maior participação do segurado.
Pode resultar em prêmio menor.
Imagine:
Seguro A:
R$ 2.500 por ano + franquia de R$ 5.000
Seguro B:
R$ 2.900 por ano + franquia de R$ 3.000
Qual é melhor?
Não é possível decidir apenas olhando o prêmio.
É necessário considerar o risco que você está disposto e consegue assumir.
Quando existe indenização integral?
O contrato deve estabelecer o critério.
Esse ponto é especialmente importante porque não é correto tratar 75% como regra universal obrigatória para todo seguro atual.
A SUSEP informa que as seguradoras podem estruturar produtos com diferentes percentuais para caracterização da indenização integral, desde que isso esteja previsto nas condições contratuais. A própria autarquia apresenta exemplos de produtos que poderiam utilizar percentuais diferentes.
Portanto:
leia o percentual do seu contrato.
Não presuma.
Doblò usado é mais difícil de segurar?
Pode existir maior variação de aceitação conforme idade e estado do veículo, mas isso não significa que todo Doblò antigo seja impossível de segurar.
Cada seguradora possui critérios próprios.
Em determinados casos pode ser solicitada:
vistoria;
avaliação;
documentação;
informação adicional.
Também podem existir diferenças nas coberturas disponíveis.
Por isso, para veículos mais antigos, comparar várias seguradoras é especialmente importante.
Posso escolher qualquer oficina?
Não necessariamente.
A SUSEP esclarece que as seguradoras não são obrigadas a oferecer livre escolha de oficina em todos os produtos.
Pode haver seguros que permitem livre escolha e outros que trabalham com rede referenciada.
No caso de um Doblò usado, verifique:
se existem oficinas próximas;
se atendem seu veículo;
como funciona o fornecimento de peças;
qual é o procedimento de reparação.
Como comparar seguradoras para o Doblò?
Não existe uma seguradora que seja automaticamente a mais barata para todos.
Monte uma tabela com as propostas reais:
| Critério | Seguradora A | Seguradora B | Seguradora C |
|---|---|---|---|
| Prêmio anual | comparar | comparar | comparar |
| Cobertura de casco | comparar | comparar | comparar |
| Franquia | comparar | comparar | comparar |
| Terceiros | comparar | comparar | comparar |
| Passageiros | comparar | comparar | comparar |
| Vidros | comparar | comparar | comparar |
| Guincho | comparar | comparar | comparar |
| Carro reserva | comparar | comparar | comparar |
| Oficinas | comparar | comparar | comparar |
| Forma de indenização | comparar | comparar | comparar |
Só depois escolha.
Uma proposta R$ 300 mais barata pode ter:
franquia maior;
menor cobertura para terceiros;
guincho menor;
ausência de carro reserva.
A economia inicial precisa ser analisada junto com a proteção.
Como economizar no seguro do Doblò?
Algumas estratégias podem ajudar.
Compare várias seguradoras
Cada empresa possui sua própria precificação.
Simule franquias diferentes
Compare o impacto no prêmio.
Contrate assistência compatível com sua rotina
Não pague por benefícios que você realmente não precisa.
Revise as coberturas
Mas evite eliminar proteções importantes apenas para conseguir o menor preço.
Informe o perfil corretamente
Informação incorreta não é uma estratégia legítima de economia.
Considere o custo antes de comprar o carro
Se ainda está procurando um Doblò usado, faça uma cotação antes de concluir a compra.
Assim você inclui o seguro no custo total do veículo.
Qual perfil consegue seguro mais barato?
Não existe um perfil que garanta a menor cotação em todas as seguradoras.
Em geral, a precificação resulta da combinação entre:
condutor;
veículo;
região;
utilização;
histórico;
cobertura.
Isso significa que tentar descobrir o “perfil perfeito” não ajuda muito.
O objetivo deve ser encontrar a seguradora que apresente condições competitivas para o seu perfil real.
Doblò de 7 lugares: o seguro muda?
A configuração exata do veículo deve ser informada corretamente.
O Doblò ficou conhecido justamente pelo espaço interno e pela possibilidade de acomodar até sete ocupantes em determinadas versões.
Para quem compra o modelo com foco familiar, além do casco vale observar:
cobertura para terceiros;
proteção para passageiros;
assistência 24 horas;
carro reserva.
Também pode ser interessante comparar o Doblò com outros carros de 7 lugares mais baratos, especialmente se você ainda está decidindo qual veículo comprar.
Doblò é SUV?
Não.
Embora o Doblò possa aparecer em pesquisas de consumidores interessados em veículos familiares espaçosos, ele não deve ser classificado simplesmente como SUV.
Sua proposta histórica está muito mais ligada a um veículo multiuso/monovolume, com grande espaço interno.
Por isso, o link editorial da Smartia sobre melhores SUVs para comprar em 2026 pode ser utilizado como conteúdo complementar para quem está avaliando alternativas, e não para afirmar que o Doblò pertence à mesma categoria.
Simulação do seguro do Doblò passo a passo
Imagine um exemplo fictício:
Veículo: Fiat Doblò usado
Condutor: 42 anos
Uso: familiar
Garagem: residencial
Cobertura: compreensiva
Terceiros: contratado
Assistência: 24h
Carro reserva: incluído
Agora considere três propostas hipotéticas:
| Proposta | Prêmio anual | Franquia |
|---|---|---|
| A | R$ 2.450 | R$ 4.200 |
| B | R$ 2.780 | R$ 3.300 |
| C | R$ 3.050 | R$ 2.600 |
Os números são exclusivamente exemplos didáticos e não representam preços reais de seguradoras.
A proposta A é a mais barata?
Em prêmio, sim.
Mas isso não significa que seja automaticamente a melhor escolha.
Ainda precisamos comparar:
cobertura para terceiros;
assistência;
passageiros;
vidros;
carro reserva;
oficinas;
franquia;
forma de indenização.
É assim que uma cotação deve ser analisada.
Cinco erros ao contratar seguro do Doblò
1. Procurar somente o menor preço
Seguro barato com proteção inadequada pode gerar uma economia ilusória.
2. Informar a versão errada
Doblò possui diferentes anos e configurações.
3. Omitir uso profissional
Declare a utilização real.
4. Não olhar a franquia
Ela pode representar milhares de reais em um sinistro parcial.
5. Presumir que a FIPE é sempre a indenização
Confira tabela de referência, fator de ajuste e modalidade da apólice.
Perguntas frequentes sobre seguro do Doblò
Quanto custa o seguro do Doblò em 2026?
Não existe preço único. O valor depende do ano, versão, CEP, perfil do motorista, utilização, franquia e coberturas.
Existe Doblò 2026 zero km no Brasil?
O Doblò tradicional saiu da linha brasileira no fim de 2021. Em 2026, o mercado nacional do modelo é predominantemente de veículos usados.
Doblò usado pode ter seguro?
Sim, sujeito à análise e às regras de aceitação da seguradora.
Doblò antigo pode ser segurado?
Pode haver opções, mas idade, estado do veículo e critérios da seguradora podem afetar a aceitação e as coberturas disponíveis.
O seguro do Doblò é caro?
Depende do perfil. Não é possível classificar o seguro do modelo como caro ou barato sem uma cotação individual.
Doblò Adventure tem seguro?
Pode ser segurado conforme aceitação da companhia.
Seguro cobre roubo e furto?
Quando esses riscos estiverem contratados, a cobertura seguirá as condições da apólice.
Seguro cobre colisão?
Pode cobrir quando colisão fizer parte da proteção contratada.
Seguro cobre enchente?
Pode existir cobertura para eventos dessa natureza dependendo do produto. Consulte riscos cobertos e exclusões.
O seguro paga 100% da FIPE?
Não necessariamente. A modalidade de Valor de Mercado Referenciado considera a tabela de referência indicada no contrato e o fator de ajuste contratado.
O que é franquia?
É a participação financeira do segurado em situações definidas no contrato.
Doblò de 7 lugares precisa de cobertura para passageiros?
Vale avaliar essa proteção, especialmente para quem transporta várias pessoas com frequência. A disponibilidade e os limites dependem da seguradora.
Tem assistência 24 horas?
Pode ser contratada conforme o produto.
Tem carro reserva?
Depende da proposta e das condições contratadas.
Posso escolher a oficina?
Depende da apólice. Existem produtos com rede referenciada e outros que podem permitir livre escolha.
Posso fazer seguro apenas contra roubo e furto?
Podem existir produtos com cobertura mais restrita. Compare o que estará protegido e o que ficará fora.
Onde consultar o valor do Doblò?
A FIPE mantém consulta pública dos preços médios de veículos no mercado nacional.
Checklist para cotar o seguro do Fiat Doblò
Antes de contratar, confira:
- ano/modelo correto;
- versão;
- valor de referência;
- utilização particular ou profissional;
- condutores;
- CEP;
- garagem;
- cobertura de casco;
- colisão;
- roubo e furto;
- terceiros;
- passageiros;
- vidros;
- franquia;
- assistência 24h;
- quilometragem do guincho;
- carro reserva;
- rede de oficinas;
- tabela de referência;
- fator de ajuste;
- critério de indenização integral;
- prêmio total;
- parcelamento.
Guarde a proposta e leia as condições.
Afinal, vale a pena fazer seguro para o Doblò?
Para muitos proprietários, o seguro é uma maneira de transferir parte de riscos financeiros que poderiam ser difíceis de assumir sozinho.
Mesmo sendo um veículo fora de linha, um Doblò usado ainda representa patrimônio.
Além do próprio automóvel, existe a responsabilidade por danos eventualmente causados a terceiros.
Por isso, uma boa cotação não deve responder somente:
“quanto custa o seguro do Doblò?”
Ela deve mostrar:
o que está coberto;
qual é a franquia;
qual é o limite para terceiros;
como funciona a indenização;
qual assistência está incluída;
quais oficinas estão disponíveis.
Para um Doblò utilizado pela família, também vale observar passageiros e carro reserva.
Para um veículo utilizado profissionalmente, é fundamental declarar corretamente essa utilização e verificar se o produto contratado é adequado.
E para um Doblò mais antigo, compare a relação entre:
valor do carro + prêmio + franquia + extensão das coberturas.
A Tabela FIPE pode ajudar a entender o valor médio do veículo, mas ela própria esclarece que seus números são referências e que o preço efetivamente praticado pode variar.
Da mesma forma, não existe preço nacional fixo para o seguro.
Cada seguradora avalia o risco.
Por isso, a melhor estratégia é cotar utilizando as informações reais do seu Doblò e comparar propostas equivalentes.
Faça uma cotação do seguro do Doblò
Vai comprar um Doblò usado ou já possui o veículo?
Antes de contratar, separe:
ano;
versão;
CEP;
dados dos condutores;
utilização;
informações de garagem;
coberturas desejadas.
Depois compare seguradoras.
Não observe apenas o prêmio.
Analise também:
franquia;
terceiros;
passageiros;
assistência;
carro reserva;
vidros;
oficinas;
forma de indenização.
COTE O SEGURO DO FIAT DOBLÒ
Compare propostas para encontrar uma combinação de preço, franquia e coberturas adequada ao seu veículo e ao seu perfil.
Fiat Doblò, Doblò Adventure, Doblò Essence, Doblò 7 lugares, Tabela FIPE, SUSEP, cotação de seguro, apólice, franquia, cobertura compreensiva, sinistro, indenização, terceiros, passageiros, roubo, furto, colisão, assistência 24h, carro reserva, perfil do condutor.
O seguro do Fiat Doblò em 2026 varia conforme ano, versão, valor de mercado, CEP, perfil do condutor, utilização, franquia e coberturas. Como o Doblò tradicional saiu de linha no Brasil em 2021, atualmente as cotações são voltadas principalmente aos veículos usados.
→ seguro de carro — Smartia
Atualização editorial: 19 de setembro de 2026.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário